国債の金利上昇で何が変わる?預金比較と買い時を徹底解説
日本銀行の金融政策修正と利上げの定着に伴い、日本の金利環境は歴史的な転換点を迎えています。長らく続いたゼロ金利・マイナス金利の時代が幕を閉じ、市場の指標となる新発10年国債の利回りが上昇基調を強めたことで、家計の資産運用における「国債の金利」への関心が一気に高まりました。
「メガバンクの普通預金に預けっぱなしで良いのか」「いま個人向け国債を買うべきなのか」と迷う個人投資家や預金者は少なくありません。本稿では、最新の市場データや財務省の公式発表をもとに、金利上昇のメカニズムから定期預金との有利不利、絶対に避けるべき運用の落とし穴まで客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ方針により長期金利(10年国債利回り)が上昇し、個人向け国債の魅力が預金代替として急浮上している。
- 要点2:特に金利追随性のある個人向け国債 変動10年は、将来の追加利上げの恩恵を受けられる安全資産として需要が集中している。
- 要点3:メガバンクの定期預金との比較や各証券会社の個人向け国債 キャンペーンを加味した賢い「買い時」の選定が資産防衛の鍵となる。
【2026年最新】日銀利上げの影響と国債金利が急上昇している背景
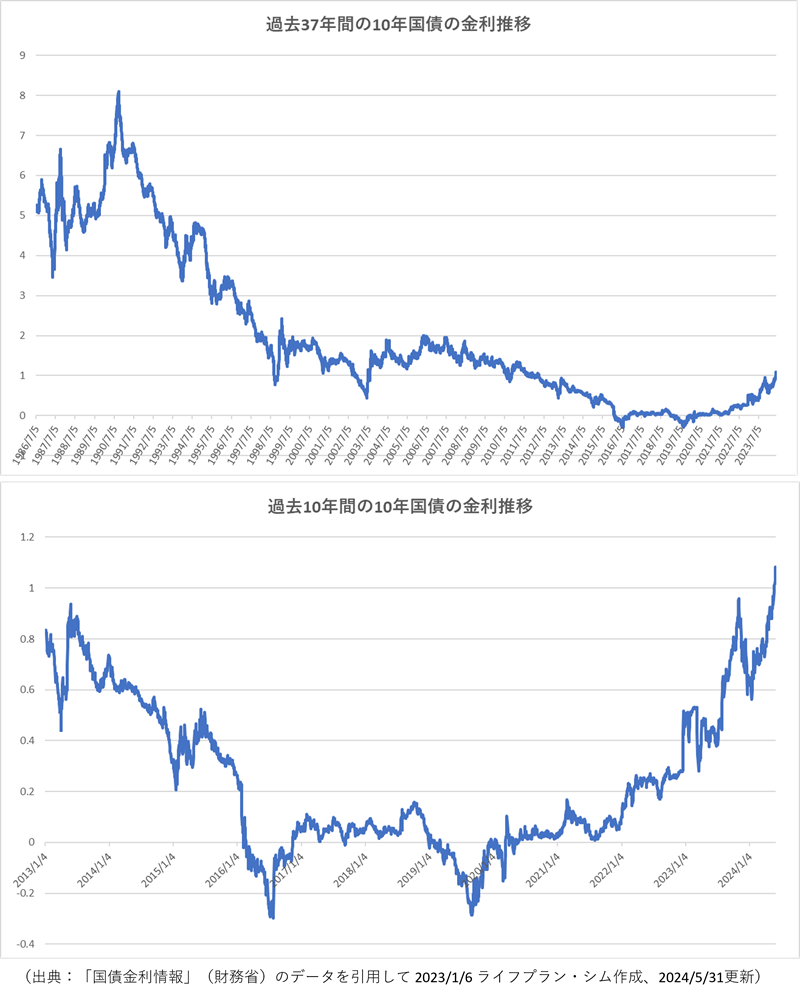
日本銀行が金融正常化を進めるなか、金融市場では日銀 利上げ 影響が多方面に波及しています。これまでほぼ0%近傍に抑え込まれていた長期金利 10年国債利回りは市場実勢を反映する形で水準を切り上げ、1%台後半から2%近傍を視野に入れる展開となってきました。
市場関係者の証言によると、「住宅ローンの固定金利見直しだけでなく、家計の防衛資金の置き場として国債への資金シフトが明確に起きている」と指摘されています。インフレ率が年2%前後で推移する環境下では、利息のつかない普通預金に資産を放置することは実質的な資産目減りを意味するため、金利感応度の高い層から順に資金移動が始まっています。
日銀の政策金利引き上げは、銀行間の短期資金取引から国債市場の流通利回り、そして私たちが手にする金融商品の利回りに直結する構造を持っています。この金利上昇局面において、国債市場の動向を把握することはすべての生活者にとって不可欠なリテラシーとなっています。
国債の利率はいつ決まる?変動10年・固定5年・固定3年の決定ルール
国債を検討する上で必ず押さえておくべきなのが、「国債 利率 いつ決まるのか」という算定スケジュールと基準です。個人向け国債は毎月発行されており、募集期間の直前に財務省から正式な適用利率が公表されます。
個人向け国債の3つのタイプ(変動10年・固定5年・固定3年)は、それぞれ基準となる国債の入札結果に基づいて以下のように決定されます。
特に主力商品である個人向け国債 変動10年は、「基準金利(10年固定利付国債の平均落札利回り)× 0.66」という計算式で半年ごとに適用利率が見直されます。金利が上がれば受取利息が増える一方、仮に市場金利がどれだけ暴落しても年0.05%の最低金利が国によって保証されている点が最大の特徴です。
一方で、個人向け国債 固定5年や固定3年は、発行時の金利が満期まで固定されます。今後さらなる金利上昇が見込まれるフェーズでは、固定型を選ぶと将来の利上げメリットを取りこぼす機会損失が生じやすいため、商品の特性を正確に理解しておく必要があります。
【徹底検証】国債 vs 定期預金 vs 普通預金の利回り・利便性比較
資産の預け先として、国債と民間銀行の預金にはどのような違いがあるのでしょうか。主要な指標をまとめた国債 定期預金 比較データは以下の通りです。
| 金融商品 | 適用利率の目安・特徴 | 元本保証・信用力 | 編集部の見解・評価 |
|---|---|---|---|
| 個人向け国債(変動10年) | 基準金利×0.66(半年ごとに見直し、下限0.05%保証) | 日本国政府が元本・利息を保証(上限金額なし) | 利上げ局面において最も合理的な無リスク資産の置き場 |
| 大手銀行 定期預金(1年〜5年) | 固定金利(満期まで固定、ネット銀行でやや高め) | 預金保険制度(1行あたり元本1,000万円+利息まで) | 追加利上げ時に固定金利だと取り残されるリスクあり |
| メガバンク 普通預金 | 変動金利(政策金利に連動するが利回りは低水準) | 預金保険制度(1行あたり元本1,000万円+利息まで) | 流動性は最高だが、生活防衛資金を超える分はインフレ負け必至 |
財務省が公開する財務省 国債金利一覧や国債 金利 推移 グラフを確認すると、長期金利の上昇に合わせて個人向け国債の利率が定期預金の利率を上回る場面が目立っています。また、民間銀行の預金保険制度(ペイオフ)が1人あたり「元本1,000万円とその利息」までに限定されているのに対し、国債は購入額全額について国が元本を保証している点も大きな強みです。

【収益試算】国債の金利シミュレーション|100万円・500万円・1000万円を預けたら?
実際に国債を購入した場合、手元に残る税引き後利息はいくらになるのか、具体的な国債 金利 シミュレーションを見てみましょう。利息には一律20.315%(所得税15.315%、住民税5%)の税金が課されます。
仮に「変動10年」の適用利率が年1.2%で推移したと想定した場合の年間受取利息(概算)は以下の通りです。
・元本100万円の場合:
税引き前利息:年12,000円 → 税引き後利息:約9,562円
・元本500万円の場合:
税引き前利息:年60,000円 → 税引き後利息:約47,811円
・元本1,000万円の場合:
税引き前利息:年120,000円 → 税引き後利息:約95,622円
普通預金の利回りがわずか数千円にとどまる場合と比較すると、1,000万円規模のまとまった余裕資金を1年間運用するだけで約10万円近い実利差が生まれます。メガバンクや大手証券会社が定期的に実施している現金プレゼントなどの個人向け国債 キャンペーンを併用すれば、初年度の実質利回りをさらに引き上げることが可能です。
【実態検証】投資家の生の声と現場目線で見えたメリット・デメリット
SNSやコミュニティ掲示板(5ちゃんねる、知恵袋など)で個人向け国債を活用している投資家のリアルな声を精査すると、明確な評価の傾向が浮き彫りになります。
「新NISAの成長投資枠を埋め終えた後の無リスク資産置き場として最適」「元本割れを極度に恐れる高齢の親の退職金管理に重宝している」といった肯定的な評価が多く見られます。特に、投資信託や株式のような日々の価格変動に精神的ストレスを感じたくない堅実派からの支持は圧倒的です。
一方で、「満期が10年と長いのが心理的負担」「1年以内の解約ができない制限が不便」という懸念の声も存在します。個人の資金需要のタイミングを無視して余剰資金以上の金額を投じてしまうと、急な出費に対応できなくなる恐れがあるため、日常の生活費と運用資金の切り分けが重要視されています。

一般に知られていない盲点とネットの誤解|元本割れリスクの真実
ネット上でしばしば見られる「国債は金利が上がると元本割れするから危険」という言説には重大な誤解が含まれています。この真偽を正確に整理しておく必要があります。
結論から言うと、個人が購入する「個人向け国債」において国債 元本割れ リスクは制度上存在しません。市場で取引される「既発国債(通常の利付国債)」は市場価格が変動するため途中で売却すると元本割れすることがありますが、個人向け国債は国が元本100%の払い戻しを保証しているためです。
ただし、知っておくべき「2つの制約」があります。
1つ目は、発行後1年間は原則として中途換金ができない点です。2つ目は、発行後1年経過後に中途換金する場合、「直前2回分の各利子(税引き前)相当額×0.79685」が解約控除金として差し引かれる点です。ただし、差し引かれるのは受け取った利息の一部のみであり、払い込んだ購入元本が削られることはありません。
また、もうひとつの見えないリスクは「インフレリスク」です。物価上昇率が国債の利回りを上回るペースで推移した場合、名目元本は守られても実質的な購買力が低下する点には留意すべきです。
【プロの結論】個人向け国債の買い時とおすすめできる人・慎重になるべき人の判断基準
以上の構造を踏まえた、専門家視点による「個人向け国債 買い時」と資産配分の判断基準を提示します。
現在の金利引き上げ基調においては、「金利がピークに達するのを待ってから買う」のではなく、「今すぐ変動10年で購入を開始する」のが最も合理的な判断です。変動10年であれば、購入後に日銀がさらなる追加利上げを実施した場合でも、半年ごとに適用金利が自動的に上方修正されるため、買い時をピンポイントで予測して待機する必要がありません。
個人向け国債がおすすめできる人
- 1年〜10年間使う予定のないまとまった余剰資金や退職金がある人
- 新NISAやiDeCoを満額活用した上で、安全資産(現金比率)を効率よく運用したい人
- 元本割れのストレスを一切負いたくない堅実派の個人投資家
- ペイオフ(預金保険制度の1,000万円上限)を超える現金を1つの安全な場所に預けたい人
購入に慎重になるべき人
- 1年以内に使う予定がある冠婚葬祭費や生活防衛資金を運用しようとしている人
- 株式やオルカン(全世界株式)並みの年率5〜10%以上の高いリターンを狙いたい人
- 固定金利型(固定5年・固定3年)を選択し、追加利上げによる収益機会を失いたくない人
【国債 の 金利】に関するよくある質問(FAQ)
Q1:個人向け国債はどこで購入できますか?手数料はかかりますか?
A1:大手銀行、地方銀行、ゆうちょ銀行、主要ネット証券会社(SBI証券、楽天証券など)や対面証券会社で購入できます。購入時の購入手数料は一切かかりません(無料です)。ネット証券等では定期的に現金付与などのキャンペーンを実施しているため、窓口選びも重要です。
Q2:個人向け国債の利息はいつ受け取れますか?
A2:年2回、半年ごとに指定した金融機関の口座へ自動的に振り込まれます。発行月から6ヶ月後と12ヶ月後が利払日となります。
Q3:日本が財政破綻(デフォルト)して国債が紙くずになる可能性はありますか?
A3:日本国債は自国通貨(日本円)建てで発行されているため、日本銀行による通貨発行権が存在する構造上、形式的な債務不履行(デフォルト)に陥る可能性は極めて低いと評価されています。民間の格付け会社等でも高い信用度が維持されています。
まとめ:金利のある世界での失敗しない資産防衛術
日銀の金融政策転換によって突入した「金利のある世界」は、ただ銀行にお金を眠らせているだけの人と、金利構造を理解して能動的に動く人との間で確実な格差を生み出します。
国債の金利上昇は、リスクを取らずに資産を守りたい生活者にとって大きな追い風です。安全資産のコアとして「個人向け国債 変動10年」を上手にポートフォリオへ組み入れ、キャンペーンや最新の利回りデータを活用しながら、インフレに負けない堅実な資産形成を実践していきましょう。 (出典: 国債 の 金利(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
