アライアンス・バーンスタイン米国成長株投信Bはやめとけ?真相を徹底解説
日本国内の投信マネーにおいて、長年にわたり圧倒的な存在感を放ち続けるメガファンドが「アライアンス・バーンスタイン・米国成長株投信Bコース(為替ヘッジなし)」です。大手対面証券からネット証券まで資金を集め、マザーファンドの純資産規模は数兆円に達するなど、まさに国内アクティブファンドの代名詞として君臨しています。「R&Iファンド大賞2026」において「優秀ファンド賞(投資信託10年/北米株式グロース部門)」を獲得するなど、長期の運用手腕に対する業界内の評価は依然として揺るぎません。
しかしその華々しい実績の裏で、SNSやネット掲示板、投資コミュニティでは「信託報酬が高すぎる」「インデックスで十分、やめとけ」といった痛烈な批判が日常的に飛び交っています。低コストなインデックスファンドが資産形成の主流となった今、なぜこのアクティブファンドが選ばれ続けるのか、そしてなぜ一部の投資家から敬遠されるのか。公式の法定開示データや市場実績、投資家心理の歪みを交えながら、その真価を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
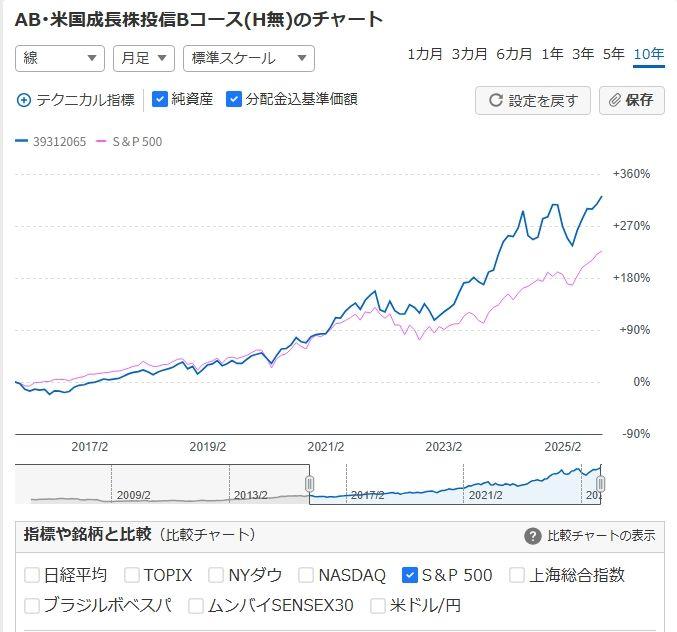
- 要点1:年率約1.727%(税込)という高水準の信託報酬を抱えながらも、徹底したボトムアップ調査により過去10年スパンではS&P500を上回る局面を作ってきた実績がある。
- 要点2:「やめとけ」と言われる真相は、コストの重さに加え、相場急落時の下落率の大きさと為替ヘッジなしによる「円高時のダブルパンチ」リスクにある。
- 要点3:新NISAの「成長投資枠」で購入可能だが、市場平均を大幅に超えるプレミアムをプロの目利きに託す覚悟がない限り、安易な保有は後悔につながりやすい。
【徹底検証】なぜ「やめとけ」と言われるのか?ネットの批判と3つのリスク要因
ネット検索で本ファンドを調べると、必ず上位にサジェストされるのが「やめとけ」という不穏なキーワードです。掲示板やSNS上の書き込みを精査していくと、単なるアンチの誹謗中傷ではなく、明確な構造的デメリットに起因する批判であることが分かります。批判の核心は主に次の3点に集約されます。
第1の要因は、年率1.727%(税込)前後に及ぶ極めて重い信託報酬です。現在、S&P500や全世界株式(オルカン)に連動する代表的なインデックス投信の信託報酬は年率0.05%〜0.09%台まで下落しています。本ファンドを1,000万円分保有した場合、インデックス投信なら年間の保有コストは1万円未満で済むのに対し、アライアンス・バーンスタインBコースでは年間約17万円以上のコストが差し引かれます。この「約18倍以上の手数料格差」を乗り越えて市場平均をアウトパフォームし続けなければ、投資家の手元資金は確実に目減りします。
第2の要因は、成長株集中投資特有の強烈なボラティリティ(下落耐性の低さ)です。本ファンドは米国の成長企業から卓越した収益性を持つ銘柄を40〜50銘柄程度に厳選して保有します。そのため、上昇相場での爆発力がある反面、FRB(米連邦準備制度理事会)の利上げ局面やハイテク株の調整局面では、S&P500全体よりも急激に基準価額が下落する傾向があります。「銀行窓口で勧められて高値掴みし、相場急落でパニック売りしてしまった」という個人投資家の苦い手記がネット上に散見されるのはこのためです。
第3の要因は、為替ヘッジなしによる為替変動の直撃です。米ドル高・円安局面では株高と為替差益のダブルの恩恵を受けられますが、逆に円高へとトレンドが反転した際には、株価の下落と為替差損が同時に襲いかかります。為替のクッションがない設計である点への理解が不足したまま購入した層から、強い不満が噴き出す構図が定着しています。

【データ比較】米国成長株投信Bコース vs S&P500|利回り・信託報酬・実質実績
感情論を排し、冷徹に数字で比較したとき、アライアンス・バーンスタイン・米国成長株投信Bコースはコストに見合う成果を出せているのでしょうか。広く普及している代表的なS&P500インデックスファンドと主要指標を並べて検証します。
| 項目 | アライアンス・バーンスタインB | S&P500インデックス投信 | 編集部の見解・評価 |
|---|---|---|---|
| 運用手法 | アクティブ運用(厳選投資) | パッシブ運用(指数連動) | 独自リサーチによる超過リターン狙い |
| 信託報酬(年率・税込) | 年1.727%程度 | 年0.093%程度 | コスト差は約1.6%強。長期保有ほど重荷 |
| 組入銘柄数 | 約40〜50銘柄 | 約500銘柄 | 少数の勝ち組企業への集中度が極めて高い |
| 為替ヘッジ | なし(米ドル建て資産) | なし(一般的仕様) | 円高局面での基準価額下落リスクは共通 |
| 新NISA利用区分 | 成長投資枠のみ | つみたて投資枠 / 成長投資枠 | Bコースはつみたて投資枠の対象外 |
| 長期パフォーマンス傾向 | 強気相場でS&P500を凌駕、弱気相場で下落大 | 市場全体の平均点を確実に獲得 | 10年以上の超長期では指数と互角以上の粘り |
データが示す通り、本ファンドは純粋なコスト比較ではインデックスファンドに完敗します。しかし、過去のブル相場(上昇局面)におけるトータルリターンを見ると、年率数パーセント単位でS&P500を上回る実績を叩き出してきた時期が存在します。つまり、「高い手数料を払ってでも市場平均以上のアルファ(超過収益)を獲得できた期間がある」という事実こそが、このファンドが巨額の資産を集め続ける唯一無二の根拠です。
【商品設計の核心】BコースとDコースの決定的な違いと為替ヘッジなしの是非
アライアンス・バーンスタインの米国成長株投信シリーズを検討する際、多くの投資家が頭を悩ませるのが「A・B・C・D」と名付けられた各コースの役割分担です。特に資金流入のツートップである「Bコース」と「Dコース」の根本的な設計思想の違いを理解していないと、致命的な資産運用のミスマッチが起こります。
最大の違いは「決算回数と分配方針」です。Bコースは年2回決算型(原則として分配金を抑制し、信託財産内に留めて再投資するタイプ)です。一方のDコースは毎月決算型で、基準価額の水準に応じて分配金額が変動する「予想分配金提示型」を採用しています。
資産形成期にある投資家にとって、複利効果の観点から合理的な選択肢となるのは明白に「Bコース」です。Dコースのように毎月分配金を受け取ると、その都度税金が差し引かれるか、元本払戻金(特別分配金)として元本が削られる形となり、長期的な資産の雪だるま効果が大きく損なわれます。分配金という現金の受け取りを優先する高齢層やリタイア世代にはDコースが人気を博していますが、資産を増やしたい現役世代が選ぶべきなのはBコースです。
また、為替ヘッジなしという仕様についても冷静な見極めが求められます。為替ヘッジを付けた場合、日米の金利差に相当する「ヘッジコスト」が年率数パーセント単位で差し引かれます。日米金利差が存在する環境下において為替ヘッジをかけると、運用利回りが大きく削り取られるため、実質的にヘッジなしのBコースを選択することが長期投資においては標準的なアプローチとなっています。
【組入銘柄の直撃解剖】巨額資金を動かすABマザーファンドの運用哲学
本ファンドの実質的な運用は、「アライアンス・バーンスタイン・米国大型グロース株マザーファンド」を通じて行われています。公式開示資料によると、運用チームは米国の広大な株式市場から以下の厳格な基準で投資先を選別しています。
第一に、「高い成長性」だけでなく「卓越した収益性(高い自己資本利益率・フリーキャッシュフロー創出能力)」を備えていること。第二に、景気変動の波に左右されにくい「強固な競争優位性(経済的な堀)」を持つこと。そして第三に、ESGを含むサステナビリティの観点から長期的な存続可能性が担保されていることです。
組み入れ上位銘柄には、マイクロソフト、エヌビディア、アマゾン・ドット・コム、アルファベット、アップルといった世界市場を牽引する巨大テクノロジー企業が名を連ねています。これだけを見ると「ナスダック100やS&P500のトップ銘柄と同じではないか」と感じる投資家も少なくありません。
しかし、本マザーファンドの真骨頂は、指数のウェイトをそのままトレースするのではなく、ヘルスケアや高付加価値サービス企業など、非ハイテク領域の厳選グロース銘柄を積極配分する点にあります。銘柄数を40〜50程度に絞り込み、過大評価された銘柄を機動的に外し、確信度の高い銘柄に比重を傾けるアクティブな銘柄選別こそが、この運用チームの提供価値となっています。
【投資心理の罠】なぜ個人投資家は高コストファンドに惹かれるのか
行動経済学や金融社会学の知見に照らし合わせると、個人投資家が高コストファンドに資金を投じ続ける背景には、人間特有の心理的バイアスが色濃く影響しています。
第一に作用しているのが、「価格=品質ヒューリスティック(高価格なものほど質が高いと思い込むバイアス)」です。日用品や高級車であれば「高価=高品質」という等式が成り立ちますが、投資信託の世界では「高コスト=長期リターンを確実に削る確定的損失」という逆の力学が働きます。しかし、投資初心者は「年1.7%も手数料を取るのだから、それに見合う凄腕ファンドマネージャーが特別な運用をしてくれるはずだ」という幻想を抱きがちです。
第二に、金融機関の対面営業における強力なナラティブ(物語)効果です。ネット証券で自律的に銘柄を選ぶ投資家とは異なり、対面証券や地方銀行の窓口では「過去にこれだけの実績を上げた名門ファンドです」というストーリーが語られます。専門知識の乏しい投資家は、複雑な指数比較よりも、権威あるブランドやアワード受賞歴という分かりやすい記号に依存し、リスク判断を委ねてしまいます。
市場の効率性が高まる現代において、プロの運用者がインデックスを長期的にアウトパフォームし続ける確率は統計的に2割未満と言われています。この冷厳な事実を受け止めずに「過去の栄光」だけに惹かれて飛び込む行動は、典型的な確証バイアスの一例と言わざるを得ません。

【実態検証】利用者の生の声と掲示板・SNSで見えたリアルな評価
大手金融ポータルサイトの掲示板やSNSでは、アライアンス・バーンスタインBコースを巡って賛否両論のリアルな口コミが飛び交っています。実際のホルダーたちの声を大別すると、その評価は保有を開始したタイミングによって真っ二つに分かれています。
「2020年以前の早い段階から積立を続けている古参ホルダー」からは、「S&P500を凌ぐ資産の伸びを実感できた」「為替の追い風もあって信託報酬を補って余りある爆発力があった」という称賛の声が上がっています。長期間にわたる米国株高の恩恵をフルに享受できた投資家にとって、このファンドは資産形成の主役としての役割を十二分に果たしました。
一方で、近年の高値圏で購入した投資家からは、次のような切実な嘆きが投稿されています。
「日経平均やS&P500が好調な時期でも、組入ハイテク銘柄の決算が崩れると一気に基準価額が数千円単位で吹き飛ぶ」「信託報酬が日々引かれていくのが精神的につらい。これならインデックスで十分だった」
掲示板の生の声が浮き彫りにしているのは、「上昇局面では神ファンドと崇められ、調整局面ではコストの高さが集中砲火を浴びる」という、アクティブファンド特有の宿命です。高いボラティリティに耐えられない投資家ほど、下落の底値で脱落している実態が伺えます。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
アライアンス・バーンスタイン・米国成長株投信Bコースは、決して誰にでも推奨できる万能の投資信託ではありません。自身の投資方針とリスク許容度に基づき、客観的に選別すべき金融商品です。
本ファンドがおすすめできる人の条件
- 信託報酬の差額を「超過リターンを得るための必要経費」と割り切れる人:市場平均のインデックス運用に満足できず、プロの厳選投資によるアップサイドを狙いたい積極派。
- 新NISAの成長投資枠で特定テーマやサテライト枠を埋めたい人:コア資産は低コストなインデックス投信で固め、余剰資金の一部で攻めの運用を展開したい戦略家。
- 数年単位の調整局面でも動じずにホールドできる強いリスク耐性を持つ人:成長株集中投資特有の急落時にパニック売りせず、運用の復調を信じて保有を継続できる規律ある投資家。
購入を避けるべき・やめておくべき人の条件
- 「コストの低さこそが投資の正義」と考えている合理主義者:保有コストを極限まで削り、市場平均の複利効果を最大化したい投資家にとっては、年1.727%のコストは受け入れがたい負担となります。
- 投資信託の基準価額の乱高下に夜も眠れなくなる初心者:急落時の下落幅が大きく、為替変動のリスクも直撃するため、精神的な平穏を重視する層には不向きです。
- 銀行や証券会社の窓口で「今一番人気だから」と勧められるがままに買おうとしている人:ファンドの仕組みや高コスト構造を理解していない場合、相場の急落局面で確実に後悔することになります。
【アライアンス・バーンスタイン・米国成長株投信Bコース】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」で購入することはできますか?
A1:購入できません。アライアンス・バーンスタイン・米国成長株投信Bコースは、信託報酬や商品設計の基準から、つみたて投資枠の対象外となっています。新NISAで購入する場合は「成長投資枠(年間240万円まで)」を利用する必要があります。
Q2:基準価額が大きく下落したときは、損切りすべきですか?それとも買い増すべきですか?
A2:自身のアセットアロケーションと保有目的に立ち返る必要があります。過去のトラックレコードでは、ハイテク株ショック等の大幅調整局面を乗り越えた後に新高値を更新してきた歴史があります。ただし、生活資金を脅かすような過大なリスクを取っている場合や、高コストに納得がいかなくなった場合は、低コストなインデックス投信への乗り換えを検討するのが合理的です。
Q3:BコースとDコースで迷っていますが、どちらを選ぶべきですか?
A3:資産を中長期で増やしたい現役世代であれば、分配金を出さずに信託財産内で再投資を行う「Bコース」一択です。Dコースの分配金は運用益だけでなく元本から払い出されるケース(元本払戻金)もあり、複利効果を著しく低下させます。毎月のインカムゲインを生活費の補填に使いたいリタイア層以外は、Bコースを選択するのが投資の基本原則です。
まとめ:今後の動向と失敗しないための判断基準
アライアンス・バーンスタイン・米国成長株投信Bコースは、「高い信託報酬」という明確なハンディキャップを背負いながらも、卓越した銘柄選別力によって長年にわたり投資家の支持を勝ち取ってきた稀有なアクティブファンドです。ネット上で囁かれる「やめとけ」という声は、ファンドの詐欺性を示しているのではなく、高コストと高ボラティリティに対する正当な警告に他なりません。
米国経済の成長エンジンである巨大テクノロジー企業や、強固な参入障壁を持つ厳選グロース企業への集中投資は、上昇相場において大きな果実をもたらす可能性があります。しかし、その果実を手にするためには、市場平均を大きく下回る調整局面を耐え忍ぶ覚悟と、年間1.7%超のコストを払い続ける納得感が不可欠です。
自身の資産形成において「市場平均で十分なのか、それともコストを払ってでも市場平均超えを狙いたいのか」。他人の推奨やランキングの順位に惑わされることなく、運用の哲学を自らの頭で定義することこそが、後悔のない投資判断を下すための唯一の道です。 (出典: アライアンス バーン スタイン 米国 成長 株 投信 b(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
