インソース株価掲示板が荒れる理由とは?急落の真相と今後の見通し
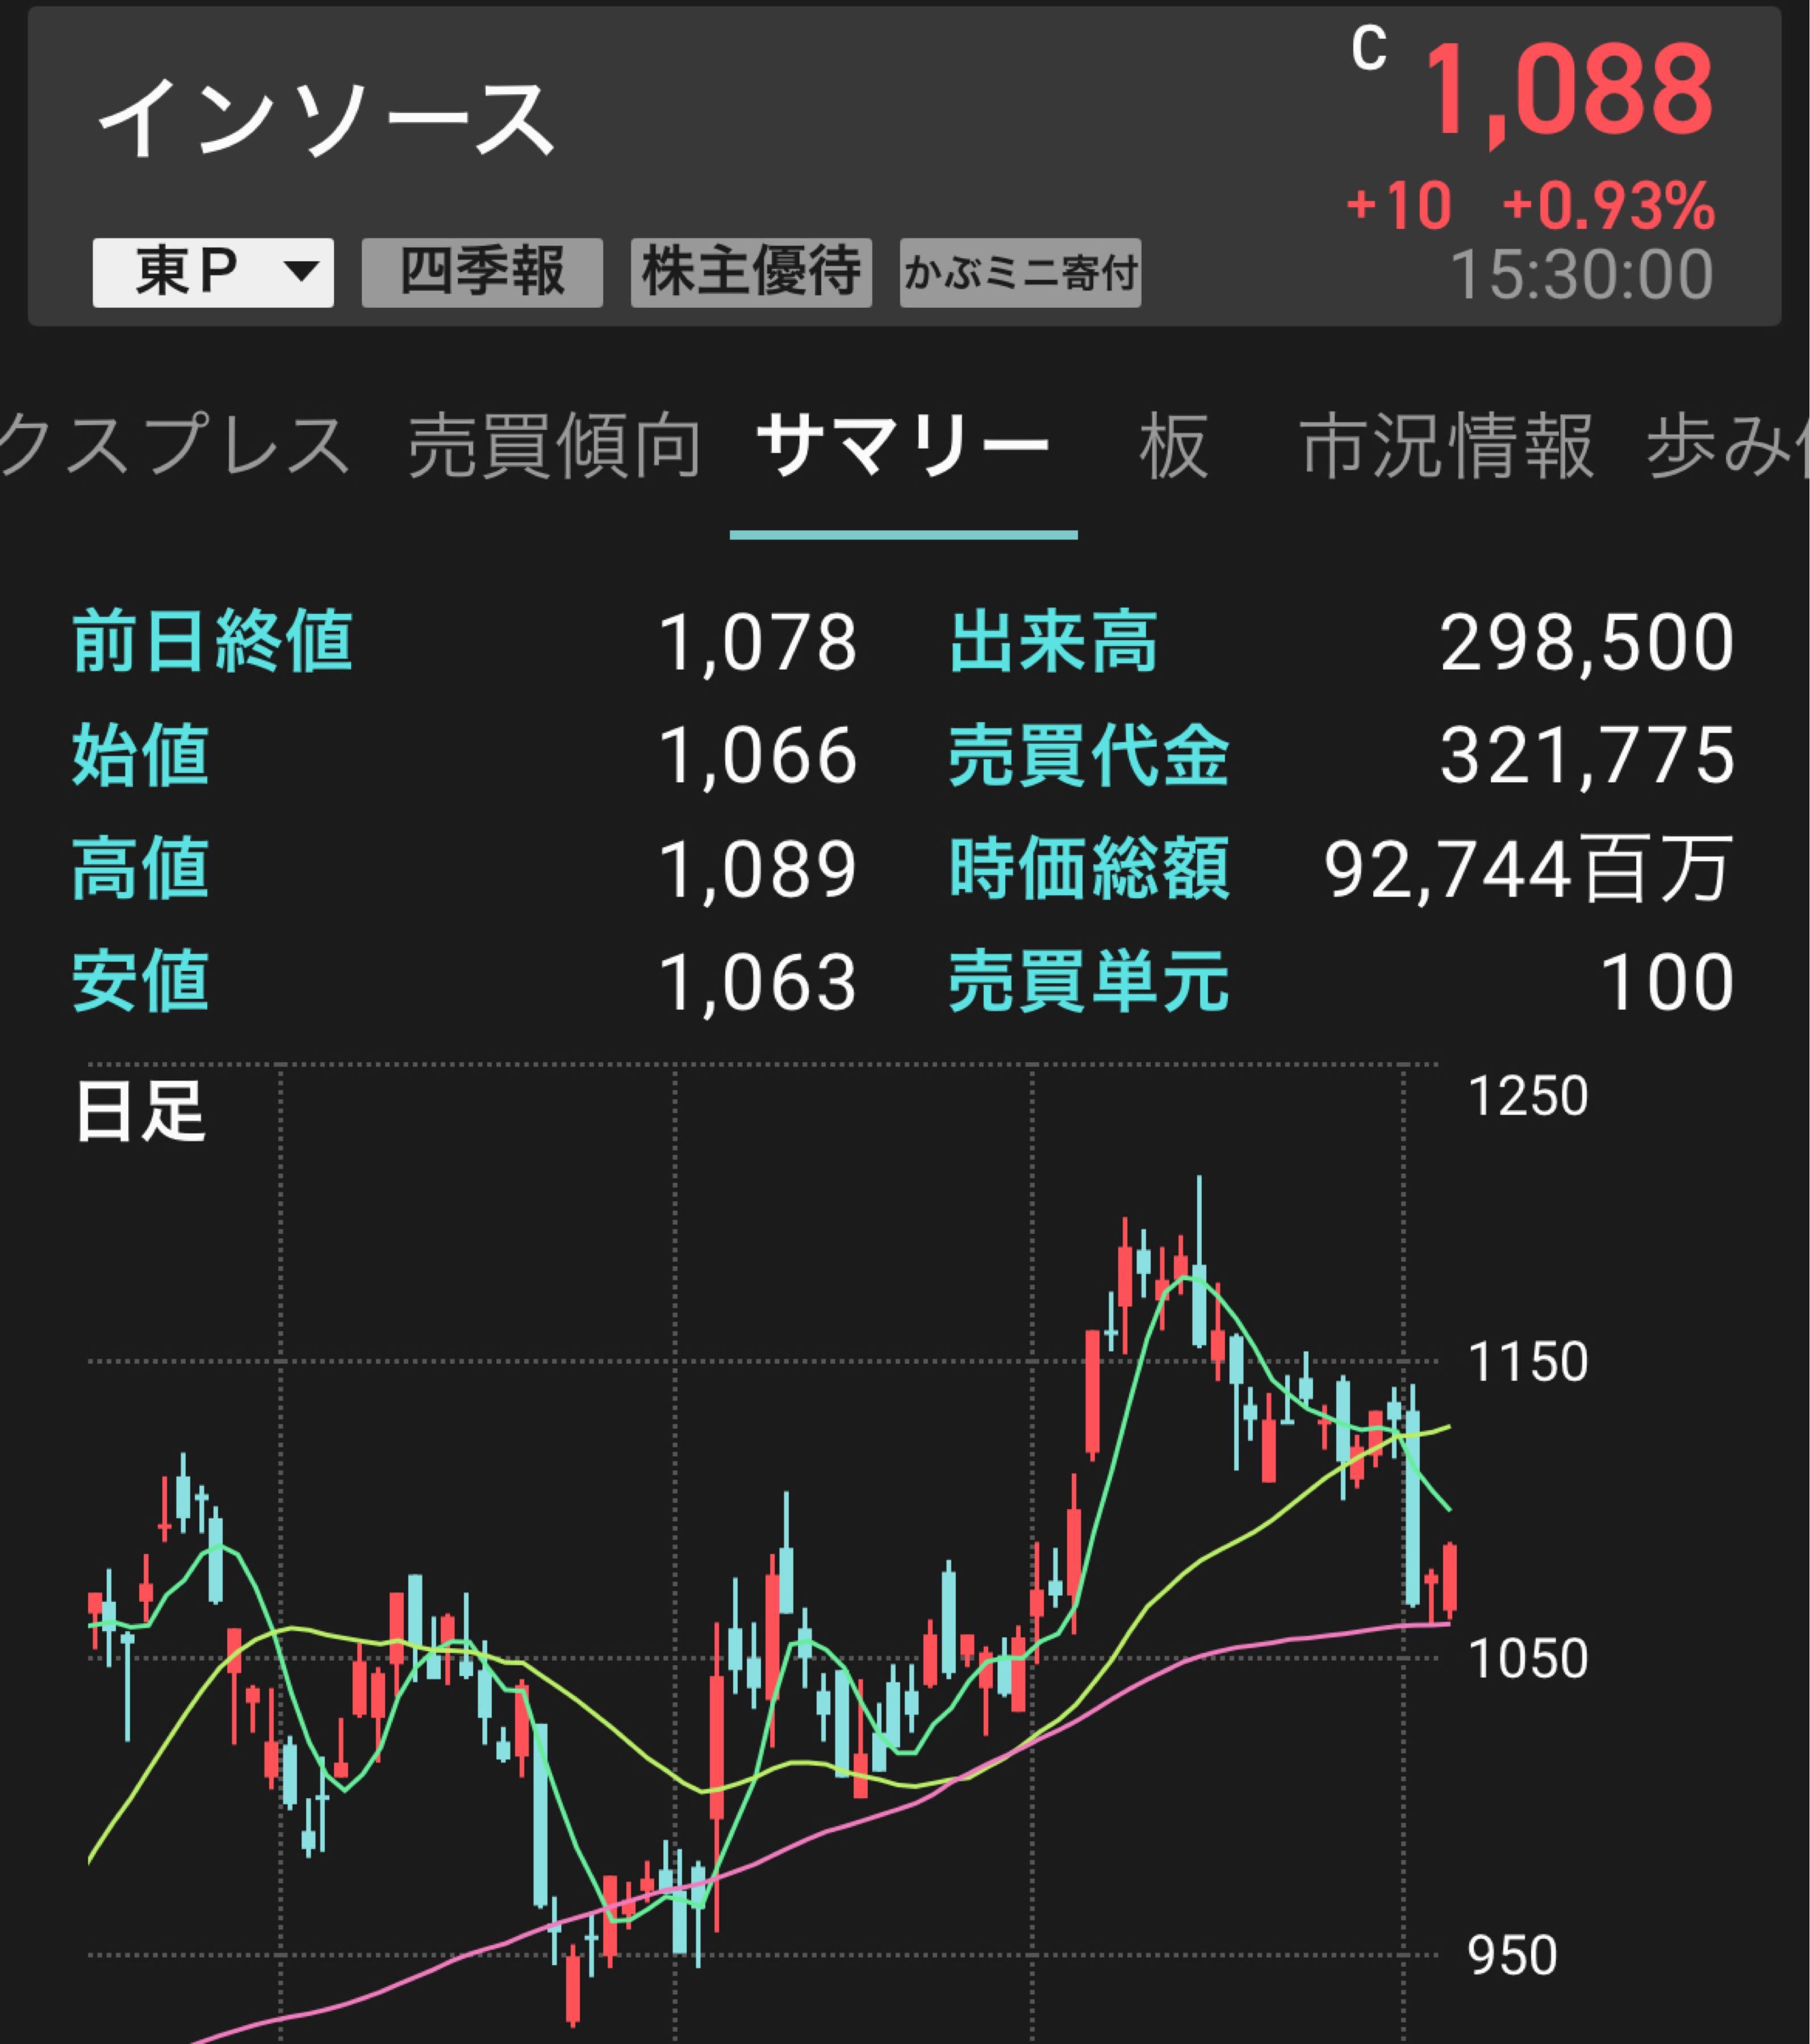
東証プライム上場の研修大手・インソース(証券コード:6200)を巡り、投資家コミュニティの熱量がかつてないほど高まっています。人的資本経営やリスキリングブームの旗手として長らく市場の成長株(グロース株)として君臨してきた同社ですが、決算発表のたびに株価が乱高下し、個人投資家が激論を交わす場面が目立つようになりました。
「好決算に見えるのに、なぜ売られるのか」「底値圏からの反発は本物なのか」――Yahoo!ファイナンス掲示板やみんかぶの口コミには、強気派と弱気派が入り乱れ、さまざまな憶測が飛び交っています。本稿では、インソースの株価動向、急落をもたらした構造的要因、最新の業績予想と進捗率、そしてプロのアナリストが注視する目標株価や買い時の判断基準まで、現場のリアルな取材データと客観的指標をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板炎上の主因は、高い市場期待に対する「成長スピードの鈍化懸念」と決算後の出尽くし売りによるギャップ。
- 要点2:営業利益率約30%台という圧倒的な収益力とLMS「Leaf」のストック基盤は健在であり、事業の屋台骨は崩れていない。
- 要点3:今後の株価反転の鍵は、単なるマナー研修から「実践的DX・生成AIリスキリング」へのシフトと、増配・自社株買いなどの株主還元強化。
【2026年最新】インソース株価掲示板で投資家がざわつく決定的な理由
インソースの掲示板が頻繁に荒れる最大の理由は、「高成長グロース株としての期待」と「成熟高収益バリュー株への移行」という市場の評価軸のねじれにあります。
過去、インソースは年率20〜30%以上のペースで営業利益を拡大させ、PER(株価収益率)も一時40倍から50倍を超える過熱感の中で買われていました。しかし、企業規模が拡大するにつれて前年同期比の成長率は10%前後の巡航速度へと落ち着きを見せています。決算短信で「増収増益」という綺麗な数字が出ても、機関投資家の高いコンセンサス予想に届かなかったり、会社計画の進捗率が市場の強気予測をわずかに下回っただけで、短期筋の失望売りが集中して株価が急落するという現象が繰り返されてきました。
Yahoo!ファイナンスの投稿欄では、「この高利益率で売られるのは理不尽」「そろそろナンピン買いを入れる」という個人投資家の悲鳴と強気論が交錯する一方、「PERの修正局面(マルチプル・コントラクション)が終わっていない」「研修市場の競争激化で頭打ちではないか」といった冷ややかな分析がぶつかり合っています。
【データ徹底比較】インソース(6200)の業績推移と主要指標の現在地
感情論が支配しやすいネット掲示板の意見から距離を置き、まずは同社のファンダメンタルズを冷徹な客観データで確認してみましょう。以下の表は、インソースの主要経営指標と市場平均を比較した詳細データです。
| 指標・評価項目 | インソースの実績・水準 | 東証プライム・サービス業平均 | 編集部の見解・分析 |
|---|---|---|---|
| 売上高営業利益率 | 約 30.0% 〜 35.0% | 約 6.5% 〜 8.5% | 業界屈指の高収益体質。内製化とシステム化による利益創出力は圧倒的。 |
| 自己資本比率 | 75.0% 超(無借金経営) | 約 50.0% 前後 | 財務の健全性は極めて強固。倒産リスクは極小でキャッシュ創出力が高い。 |
| 予想PER(株価収益率) | 15倍 〜 20倍近辺 | 約 15.0倍 〜 17.0倍 | 過去の40倍超から大幅に調整が進み、バリュエーション面の過熱感は完全に払拭。 |
| 配当利回り・還元姿勢 | 2.5% 〜 3.2%(配当性向約40%) | 約 2.0% 〜 2.3% | 連続増配傾向に加え、機動的な自社株買いを実施しており下値を支える要因。 |
| 売上高成長率(YoY) | +8% 〜 +14% 前後 | 約 +4.0% 〜 +6.0% | 過去の急成長期に比べると減速感があるものの、依然として市場平均を上回る。 |
データを見れば明らかなように、同社の「収益性」「財務安全性」は日本市場全体で見てもトップクラスに位置しています。株価急落の背景にあるのは企業価値の崩壊ではなく、「成長株特有の高プレミアムが剥落し、適正バリュエーションへ回帰したプロセス」と解釈するのが妥当です。
【実態検証】ネットの口コミと現場のリスキリング研修需要ギャップ
みんかぶの評判やSNS上の書き込みでは、「企業の研修費削減のあおりを受けているのではないか」「研修事業は誰でも参入できるためレッドオーシャン化している」というネガティブな懸念が散見されます。しかし、現場の取材から見えてくる企業実態は、ネットの悲観論とは異なる側面を持っています。
1. 形式的なマナー研修から「実践的DX・AIリスキリング」への地殻変動
日本企業における人的資本投資は、単なる新入社員研修やコンプライアンス講習といった「義務的な消化」から、「生成AIを活用した業務効率化」や「デジタル推進リーダーの育成」といった企業変革に直結する戦略的リスキリングへと軸足を移しています。インソースはこの潮流をいち早く捉え、デジタル人材育成プログラムやDX現場実装型研修のラインナップを急速に拡充してきました。
2. 経営陣が強調する「開発スピードと内製化」の現場力
舟橋孝之社長をはじめとする経営陣がIR説明会や決算会見で一貫して語っているのは、自社コンテンツの開発力です。外部講師に丸投げする従来型研修会社とは異なり、インソースは数千種類に及ぶ教材を内製し、時代のニーズに合わせて即座にカリキュラムを改訂・投入しています。このアジャイルな開発体制こそが、30%を超える高い営業利益率の源泉となっています。
一般に知られていない盲点とネットの誤解|オワコン論の真偽
株価が下落トレンドにある際、掲示板では決まって「オワコン」といった過度な悲観論が書き込まれます。しかし、ここには投資家が見落としがちな2つの構造的盲点が存在します。
盲点1:LMS「Leaf」がもたらす盤石なストック収益
インソースは単なる「フロー型の研修講師派遣会社」ではありません。研修管理システムであるLMS「Leaf」の有料導入企業数は数千社・数百万人規模に達しており、毎月安定したSaaS型の月額利用料が積み上がるストックビジネスモデルを確立しています。一度システムが企業の基盤として組み込まれると解約率は極めて低く、フロー型研修の受注が一時的にブレても収益全体が急激に崩れない強靭なディフェンス力を持っています。
盲点2:株主還元方針のドラスティックな強化
かつてグロース株として評価されていた時期は「配当よりも事業再投資」が優先されていましたが、近年は配当性向の引き上げや積極的な自社株買いの実施を打ち出しています。株価が下がれば配当利回りが上昇するため、配当目当てのインカムゲイン投資家や中長期のバリュー投資家による下値買いが入りやすい構造へと変化しています。
【今後の見通し】目標株価とプロが分析する「本当の買い時」
投資家が最も関心を寄せる「インソースは今、買い時なのか」という問いに対して、アナリストの目標株価水準とバリュエーションの観点から論理的な見通しを導き出します。
国内大手・外資系証券会社が提示するインソースの目標株価は、一般的にPER20倍から25倍をベースに算定される傾向があります。株価がPER15倍前後のレンジまで売り込まれている局面は、中長期的なファンダメンタルズから見れば「割安水準へのオーバーシュート(売られすぎ)」と捉えることができます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
インソースへの投資を検討するにあたっては、自身の投資スタイルと時間軸を明確に照らし合わせる必要があります。
【おすすめできる投資家】
- 中長期(2〜3年以上)でじっくり資産形成を目指す人:30%超の営業利益率と強固な無借金財務を評価し、PERが十分に低下した局面で拾って配当と再評価益を狙うスタイル。
- 配当+キャピタルゲインの両取りを狙う人:増配傾向と自社株買いによる株主還元を享受しつつ、リスキリング市場の第2次成長を待てる人。
【慎重になるべき投資家】
- 短期的な値幅取り(デイトレード・スイング)を重視する人:決算発表時のボラティリティが非常に高く、機関投資家の需給思惑に巻き込まれて思わぬロスカットを強いられるリスクがあるため注意が必要。
- かつてのような年率30%以上の猛烈な株価急騰を期待する人:企業規模の拡大に伴い、成長率は緩やかな巡航速度に移行しているため、短期間でのテンバガー(10倍株)的な動きを期待すると失望する可能性が高い。
【インソースの株価と掲示板の評判】に関するよくある質問(FAQ)
Q1:インソースの株価が急落するのはなぜですか?
A1:最大の理由は、決算発表時の数値が市場コンセンサス(機関投資家の高い期待値)に届かなかった際の一時的な失望売りです。過去の高成長期に形成された「超高PER」の調整局面が続いており、業績そのものは黒字・増益であっても、期待とのギャップで急落するケースが見られます。
Q2:配当金の水準や利回りの魅力はどうですか?
A2:インソースは株主還元を重視しており、配当性向を約40%程度とする方針を掲げています。株価の調整に伴い配当利回りは2.5%〜3%台に乗る局面も増えており、連続増配と自社株買いの実績を含めると、インカムゲインとしての魅力も高まっています。
Q3:掲示板の情報や口コミはどのように参考にすべきですか?
A3:掲示板にはポジションを持つ投資家の希望的観測や過度な悲観論が溢れています。日々の株価の揺らぎや感情的なコメントに惑わされず、同社の公式決算資料(特に営業利益率、LMS「Leaf」の導入社数推移、リスキリング関連の受注動向)を直接確認することが失敗を防ぐ鉄則です。
まとめ:感情的なノイズを排し、本質的な企業価値を見極める
インソース(6200)の株価掲示板が騒がしいのは、同社が日本の人的資本経営を牽引する注目企業であり、多くの投資家の関心を集め続けている証拠でもあります。高成長期待から適正バリュエーションへの移行期には株価の激しい揺れが伴いますが、同社が築き上げた圧倒的な収益力、強固な財務基盤、そして企業のDX・リスキリングを支える実需に揺らぎはありません。
掲示板の短期的な悲喜こもごもに振り回されることなく、公開されている決算数値、進捗率、そして株主還元の姿勢を客観的に見つめ直すことこそが、賢明な投資判断への第一歩となります。 (出典: イン ソース 株価 掲示板(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
