高配当優良株の長期保有で勝つ鉄則!2026年の厳選銘柄と減配回避術
新NISAの本格稼働から丸2年が経過した2026年、東京証券取引所による資本効率改善の要請や企業の株主還元強化が定着し、日本株市場では空前の配当投資ブームが続いています。物価高や将来の年金不安への対抗策として、「銀行預金から高配当株へ」と舵を切る個人投資家は急増しました。しかし、甘い言葉に誘われて「ただ利回りが高い銘柄を買い、完全に放置する」という安易なアプローチを選んだ結果、業績悪化に伴う株価暴落と減配の直撃を受け、手痛い損失を被るケースが後を絶ちません。
配当金という果実を長期にわたって受け取り続けるためには、単なる表面上の数字に惑わされない眼力が必要です。本稿では、東証プライム上場企業の最新データや市場の構造変化、さらには投資家の行動心理までを徹底的に解剖し、安定したインカムゲインを生涯にわたって獲得し続けるための実践的防衛術を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:表面利回りの高さだけで選ぶと「タコ足配当」や業績悪化銘柄を掴む罠に陥るため、連続増配や累進配当を掲げる企業の見極めが不可欠。
- 要点2:減配リスクの回避には、配当性向の適正水準(30〜50%)と自己資本比率・営業CFマージンなどの財務健全性指標の確認が絶対条件。
- 要点3:新NISA成長投資枠の非課税枠をフル活用し、暴落時の狼狽売りを避けて規律ある買い増しを実行することが資産形成を加速させる。
【失敗の本質】「放置で不労所得」の甘い罠と配当利回りランキングの盲点
多くの個人投資家が最初に目を通すのが、ネット証券やマネー誌が発表する配当利回りランキングです。スクリーニング画面の最上位に並ぶ「利回り5%超」「6%超」という数字は非常に魅力的に映ります。しかし、相場の最前線で取材を続ける金融アナリストやベテランファンドマネージャーは、「ランキング上位の銘柄ほど、長期保有において最も警戒すべき地雷が埋まっている」と口を揃えます。
株式の配当利回りは「1株当たり年間配当金 ÷ 現在の株価」という単純な計算式で算出されます。つまり、分母である株価が急落している不振企業ほど、見かけ上の利回りが異常に跳ね上がるという構造的なカラクリが存在するのです。業績の下方修正や業界全体の構造不況、あるいは不祥事によって株価が売られている銘柄は、決算発表のタイミングで大幅な減配や無配転落を発表することが珍しくありません。結果として「高い利回りに釣られて買ったら、減配されて利回りが激減し、株価の含み損だけが残った」という最悪のシナリオに直面します。
長期投資において「放置」という言葉は、何もしない思考停止を意味するものではありません。優良なビジネスモデルを持ち、稼いだ利益から無理のない範囲で安定的に還元を行っている企業を選定して初めて、「日々の株価の上下を気にせず保有し続ける」という真の放置が可能になります。入口の銘柄選定を誤れば、放置は単なる「座して死を待つ行為」へと変貌してしまいます。

【減配リスク見極め方】財務健全性チェック指標と配当性向の安全目安
長期保有を前提とした高配当株投資において、最大のリスクは「株価の一時的な下落」ではなく「不可逆的な減配」です。配当金が維持または増額される限り、株価が低迷していてもインカムゲインは約束され、再投資に回すことで保有株数を効率よく増やすことができます。では、持続可能な還元力を備えた企業をどう見分けるべきなのでしょうか。
プロの運用者が決算書を開く際、まず確認するのが配当性向目安です。配当性向とは、その期に稼いだ純利益のうち、どれだけの割合を配当金に回したかを示す指標です。一般的に30%から50%程度が健全なレンジとされ、成長投資と株主還元のバランスが最も取れている状態と評価されます。これが70%や80%を超過している場合、企業は将来への投資を削り、無理をして配当を出している可能性が高くなります。さらに100%を超えている企業は、純利益以上の現金を配当として吐き出す「タコ足配当」状態にあり、業績の反転がない限り減配は時間の問題と判断できます。
あわせて精査すべきが財務健全性チェック指標です。不況時にも配当を出し続ける体力を測るため、以下の3つの数値を同時にクリアしているかを確認することが鉄則です。
- 自己資本比率:一般製造業やサービス業では50%以上(最低でも40%以上)が安全ライン。銀行などの金融セクターを除き、財務基盤の強靭さを物語る防壁となります。
- 営業キャッシュフロー(営業CF):純利益が黒字でも営業CFが赤字の企業は、帳簿上の利益だけで手元資金が枯渇している危険があります。営業CFが過去5〜10年にわたり一貫してプラスで推移していることが必須条件です。
- 利益剰余金(内部留保)と有利子負債のバランス:借入金依存度が高くなく、手元に潤沢な利益剰余金を積み上げている企業は、突発的な経済危機に見舞われても数年間は配当を維持できます。
これらの財務フィルターを通すことで、見かけ倒しの高利回りトラップをほぼ完全に排除することが可能です。
【2026年最新】長期保有に適した高配当優良銘柄の徹底比較データ
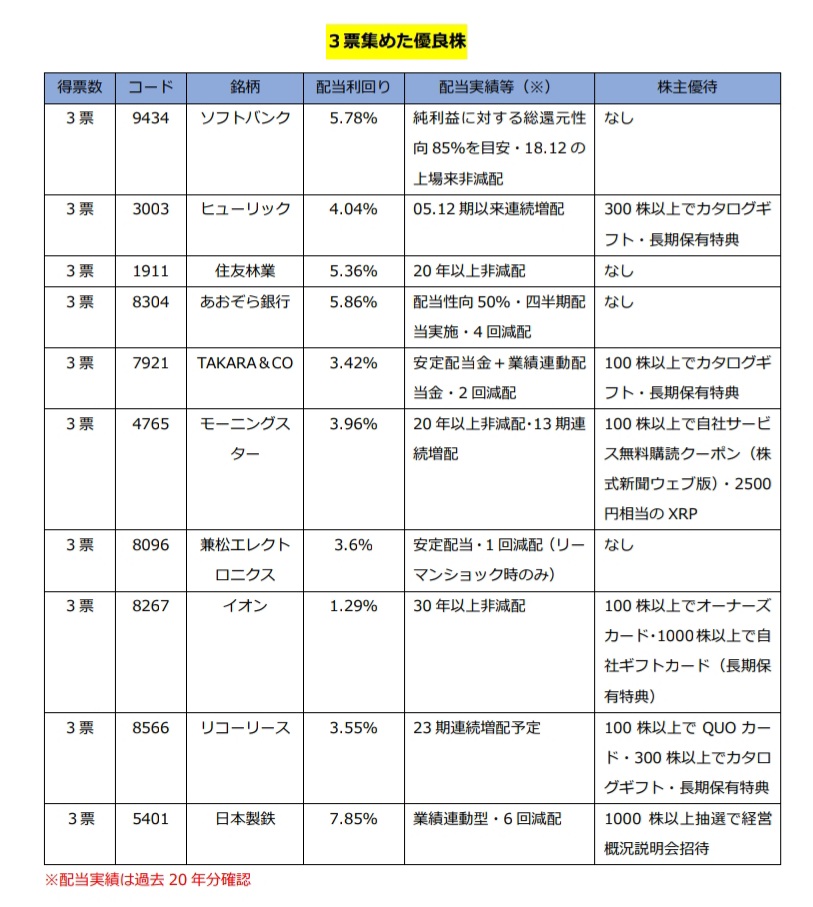
企業の還元姿勢を評価するうえで、近年極めて高い支持を集めているのが「累進配当(減配をせず、配当を維持または増額する方針)」の公約です。ここでは、時価総額が大きく事業基盤が強固な東証プライム主力株の中から、累進配当企業一覧および連続増配株の代表格を抽出し、客観的指標を比較検証します。
| 銘柄名 / 証券コード | 詳細・数値データ(2026年基準) | 還元方針・財務特性 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱商事(8058) | 予想利回り:約3.6% 配当性向:約35〜40% | 中期経営戦略で累進配当を明確にコミット。自己株買いにも極めて積極的。 | 資源価格の変動を非資源分野の収益力でカバー。コア資産として保有価値が高い。 |
| 三井住友フィナンシャルグループ(8316) | 予想利回り:約3.8% 配当性向:約40%目標 | 日銀の金利正常化による利ざや改善が追い風。累進配当を継続導入中。 | メガバンク屈指の収益効率。国内金利のある世界において安定成長基盤が際立つ。 |
| 東京海上ホールディングス(8766) | 予想利回り:約3.7% 配当性向:約50%(修正純利益ベース) | 海外保険事業のM&Aが奏功。政策保有株式の完全売却方針による巨額還元。 | 世界的な分散投資が進むグローバル保険企業。利益成長に伴うDPS(1株配当)の伸びが強い。 |
| KDDI(9433) | 予想利回り:約3.4% 配当性向:40%超 | 23期超の連続増配実績。通信インフラと金融・DX領域の多角化。 | ディフェンシブ銘柄の代表格。景気後退局面でもキャッシュ創出力が揺るがない。 |
| 花王(4452) | 予想利回り:約2.5% 配当性向:一時的に高水準 | 国内最長となる35期超の連続増配。日用品トップシェア。 | 利回りは控えめだが増配への執念は日本一。構造改革による利益率回復が焦点。 |
これらの企業群に共通しているのは、単に配当利回りが現時点で高いことではなく、「利益の成長とともに配当金を増やしてきた実績」がある点です。初期投資時の配当利回りが3.5%であっても、年平均5%のペースで増配が続けば、買値に対する配当利回り(YOC:Yield on Cost)は10年後には約5.7%、15年後には7%を超えていきます。これこそが、長期保有者が享受できる最大の恩恵です。
【実態検証】投資家のリアルな手記と暴落時買い増し戦略の明暗
SNSや投資コミュニティ、知恵袋の投稿を丹念に取材・検証すると、高配当株投資で成功している投資家と、市場から退場を余儀なくされた投資家の間には、決定的な行動パターンの違いが存在することが浮き彫りになります。
ある個人投資家(投資歴12年・40代男性)の手記には、示唆に富む記述が残されています。
「2020年のコロナショックや2024年夏の歴史的株価乱高下において、私が最も精神的に救われたのは『口座に振り込まれる配当金通知』だった。株価の画面を見れば評価額が1日で数百万円吹き飛んでいたが、保有企業の多くは減配しなかった。それどころか、暴落によって利回りが一時的に4.5%まで跳ね上がった主力銘柄を、手元に残していた現金で機械的に買い増すことができた。数年が経った今、あの時買い増したポジションが最大の含み益と年間配当を生み出している」
一方で、失敗した投資家の典型例は「利回りの急上昇に浮かれ、レバレッジをかけて買い漁った挙句、株価の急落局面で追証に耐えられず狼狽売りしてしまった」という声です。行動経済学において、人間は利益を得た時の喜びよりも、同額の損失を出した時の痛みを約2倍強く感じる「損失回避バイアス」を持つことが立証されています。株価チャートが真っ赤に染まる暴落局面では、どんなに理論的な投資家であっても強烈な恐怖に支配されます。
この心理的罠を克服するための具体策が、あらかじめルール化された暴落時買い増し戦略です。
- キャッシュポジションの常時確保:総資産の20〜30%は常に待機資金(現預金)として温存し、不測の事態に備える。
- 逆張り分割エントリー:日経平均やTOPIXが前週比で5%下落したら第1弾、10%下落したら第2弾といった形で、感情を排除して時間を分散しながら買い下がる。
- 買い増し対象の限定:暴落時に買い増すのは、あらかじめ財務健全性と累進配当実績を確認してある高配当株おすすめ銘柄のリスト上位のみとし、未知の新興企業には手を出さない。
市場がパニックに陥り、優良企業の株式までが投げ売りされている瞬間こそ、将来の利回りを飛躍的に引き上げる千載一遇の好機となるのです。
【生活シミュレーション】新NISA成長投資枠を活用した不労所得の作り方
では、実際に高配当株を長期保有することで、どれほどのキャッシュフローを生み出すことができるのでしょうか。ここでは税制上の最大の武器である新NISA成長投資枠を活用した現実的な配当金生活のロードマップを試算します。
従来の特定口座では、受け取る配当金に対して20.315%(所得税・住民税・復興特別所得税)が源泉徴収されていました。年間100万円の配当が出ても、手元に残るのは約79万6,000円です。しかし、新NISAの成長投資枠(生涯投資枠1,800万円のうち最大1,200万円まで利用可能)を利用すれば、この税金が完全にゼロになります。この非課税効果は、保有期間が数十年と長期化するほど莫大な差となって現れます。
以下は、平均配当利回り3.8%のポートフォリオを構築した場合の配当金生活シミュレーションです。
- ケース1:月額3万円(年間36万円)の配当金
必要な元本:約947万円(新NISA枠内で完結可能)
生活へのインパクト:電気代、ガス代、水道代、通信費などの固定費が配当金だけで恒久的に相殺される水準。家計の基礎体力が劇的に向上します。 - ケース2:月額5万円(年間60万円)の配当金
必要な元本:約1,578万円(成長投資枠1,200万円+特定口座約378万円)
生活へのインパクト:住居費の一部や教育費の補助をカバー。残業代やボーナスに依存しない経済的精神的余裕が生まれます。 - ケース3:月額10万円(年間120万円)の配当金
必要な元本:約3,158万円(成長投資枠1,200万円をフル活用し、残りは特定口座で運用)
生活へのインパクト:地方都市であれば最低限の生活費の半分以上を賄えるレベル。早期リタイア(FIRE)やサイドFIREが現実的な視野に入ります。
加えて、ここには前述した「増配」の効果が加味されていません。企業が年平均3%の増配を続ければ、元本を追加投入しなくても、10年後には受け取れる配当額が約1.34倍に自然増加します。日本株長期保有メリットの本質は、株価の短期的な値動きに一喜一憂することなく、企業の事業成長から生み出される現金受取額を着実に積み上げていく不労所得作り方の再現性にあります。

【プロの結論】資産を増やせる人・大損する人の明確な境界線
長年にわたり個人投資家の行動特性を分析してきた市場関係者の視点から見ると、高配当株投資で着実に資産を拡大させる投資家と、途中で挫折して資産を減らす投資家の間には、心理的バウンダリー(境界線)と投資規律の有無に決定的な違いがあります。
失敗する投資家に共通する最大の心理的欠陥は、「短期的な値上がり益(キャピタルゲイン)への色気」を捨てきれない点にあります。インカムゲインを狙って購入したはずなのに、隣のグロース株やテーマ株が急騰しているのを見て焦り、せっかくの優良配当株を売却して高値掴みをしてしまう。あるいは、決算のたびに少しの株価調整に耐えられず、狼狽して損切りを繰り返してしまうのです。
本手法に「向いている人」と「慎重になるべき人」の条件は、極めて明確に分かれます。
高配当優良株の長期保有に向いている人
- 毎月・毎年の確定キャッシュフローを重視する人:評価額の上下よりも、実際に銀行口座に振り込まれる現金を人生の豊かさや精神的安定に直結させたい人。
- 感情に流されず淡々とルールを守れる人:相場の好不況に関わらず、定期的な配当再投資や暴落時の分散買い増しを継続できる自制心を持つ人。
- 投資期間を10年単位で捉えられる人:目先の爆発的な資産倍増ではなく、複利と連続増配の力で雪だるま式に受取配当金を育てる時間軸を持てる人。
高配当株投資を避けるべき・慎重になるべき人
- 短期間(数ヶ月〜数年)で資産を数倍に増やしたい人:高配当優良株の多くは成熟企業であり、ハイテク成長株のような爆発的なキャピタルゲインは期待できません。
- 日々の株価変動を頻繁にチェックして一喜一憂してしまう人:株価の下落局面で強いストレスを感じ、ポートフォリオを頻繁にいじりたくなるタイプは、投資信託の積立インデックス投資に任せる方が無難です。
- 企業の決算短信や有価証券報告書を最低限確認する手間を惜しむ人:配当性向や営業CFの推移すら調べず、まとめサイトの表面利回りだけで買ってしまう人はカモにされるリスクが高くなります。
投資において自分自身の適性とリスク許容度を正確に認識することは、どんな財務分析テクニックよりも価値のある前提条件となります。
【高配当優良株の長期保有】に関するよくある質問(FAQ)
Q1:配当利回りは何%以上が「高配当株」の目安になりますか?
A1:日本株市場全体の平均配当利回りがおおむね2%前後で推移している現状において、一般的には3.5%以上が高配当の一つの目安とされます。ただし、4.5%〜5%を超える銘柄については、特殊要因(一時的な特別配当、あるいは業績悪化による株価急落)がないかを必ず確認してください。長期保有において最も持続可能性が高いのは、3.5%〜4.2%程度で連続増配基調にある企業です。
Q2:保有している銘柄が「減配」を発表した場合、すぐに売却すべきですか?
A2:減配の「理由」を徹底的に精査する必要があります。構造的な業界の衰退や不正会計、あるいは競争優位性の喪失による業績悪化が原因であれば、傷口が広がらないうちに損切り・売却するのがセオリーです。しかし、一時的な為替影響や将来成長に向けた大型投資に伴う計画的な配当据え置き・小幅調整であり、自己資本比率や営業CFの黒字が強固に保たれているなら、狼狽売りせず次の決算を見極める冷静さが求められます。
Q3:新NISAでは「成長投資枠」と「つみたて投資枠」をどう使い分けるべきですか?
A3:王道の組み合わせは、つみたて投資枠で全世界株式(オルカン)やS&P500のインデックス投信を毎月定額で買い付け、成長投資枠で日本の高配当優良個別株をタイミングを見て買い付ける戦略です。将来の純資産総額最大化をつみたて枠で狙いつつ、今使える手元の現金収入(配当金)を成長投資枠で確保することで、心理的な豊かさと資産拡大を両立させることができます。
Q4:1銘柄に集中投資しても問題ありませんか?何銘柄くらいに分散すべきですか?
A4:どんなに優良に見える超巨大企業であっても、1銘柄への集中投資は絶対に避けるべきです。不祥事や突発的な災害、規制変更などで配当が消し飛ぶリスクを排除するため、最低でも15〜20銘柄以上、セクター(業種)も銀行、商社、通信、化学、保険、日用品など5業種以上に分散することが鉄則です。1銘柄あたりの投資比率はポートフォリオ全体の5%以内(最大でも8%程度)に抑えるのがプロのリスク管理の基本です。
まとめ:2026年以降の相場を生き抜くための長期保有マインド
高配当優良株の長期保有は、派手なトレード技術や毎秒のチャート監視を必要としない、極めて再現性の高い投資アプローチです。しかし、それは決して思考停止の「ほったらかし投資」と同義ではありません。企業のビジネスモデルに敬意を払い、稼ぎ出した利益の質を確かめ、適正な配当性向の範囲で還元を行っているかを見守り続ける姿勢があってこそ結実します。
株式市場は周期的に熱狂と絶望を繰り返します。一時的な暴落局面が訪れた時、確固たる財務基盤と累進配当の盾を持つ優良企業を握りしめ、あるいは規律を持って買い増しを遂行できた投資家だけが、10年後・20年後に豊かな配当金生活という確固たる実利を手にすることができます。表面上の数字に惑わされることなく、企業の本質的な価値と還元力に目を向けた資産形成を今すぐ実践していきましょう。 (出典: 高 配当 優良 株 長期 保有(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
