シライ電子工業の株価はどう動く?業績推移と車載基板の未来
車載向けプリント配線板で独自の存在感を放つシライ電子工業(東証スタンダード・証券コード6658)。自動車の電装化やEV(電気自動車)、ADAS(先進運転支援システム)の普及を追い風に市場の関心を集める一方、決算発表前後や夜間PTS取引における急激な値動きが個人投資家の間で度々話題となっています。
かつての業績低迷期に囁かれた財務不安の残像と、構造改革を経て車載基板主力へとシフトした現在の実態にはどのようなギャップが存在するのでしょうか。本稿では、同社の最新業績推移や配当金政策、プリント配線板の需要動向、市場掲示板でのリアルな評判までを徹底取材。データと現場観察に基づき、株価の背景にある本質的な要因を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:車載向けプリント配線板の需要拡大と高付加価値化が、同社の収益構造を劇的に転換させている。
- 要点2:ネット掲示板等で囁かれる「倒産確率」の懸念は過去の遺物であり、自己資本比率の改善と配当維持が裏付ける財務健全性が確認できる。
- 要点3:PTSや決算直後のボラティリティには注意が必要だが、中長期の車載電装化トレンドを背景とした成長余地が今後の見通しの鍵を握る。
【業績動向】シライ電子工業(6658)の決算発表と業績推移が示す実態
シライ電子工業の株価動向を読み解く上で、起点となるのが決算発表における業績推移の劇的な変化です。同社は長年、民生用電子機器(白物家電やAV機器など)向けプリント配線板の価格競争に巻き込まれ、収益性の低迷に苦しんできた歴史があります。
しかし、近年の経営計画に基づき、収益性の高い車載基板および産業機器向けへのリソース集中を断行。開発から試作・量産までを一貫して手がける体制と、独自の基板検査機(外観検査装置)事業のシナジーが奏功し、売上高営業利益率は大幅に改善基調を辿っています。
直近の財務諸表を確認すると、原材料価格の高騰や為替の変動といった外部リスクを吸収しつつ、安定した営業キャッシュフローを創出する体質へと生まれ変わりました。通期決算における進捗率や修正ガイダンスの発表時には、市場予想との乖離から株価が上下に大きく動意づく場面が見られますが、基調としての稼ぐ力は過去のサイクルと比較して明らかに底上げされています。
【需要構造】車載基板とプリント配線板市場が株価を動かす決定打
なぜ今、シライ電子工業のプリント配線板がこれほど注目を集めているのか。その最大の理由は、自動車業界で進行する「CASE(コネクテッド・自動運転・シェアリング・電動化)」の構造変化に直結しています。
従来のガソリン車と比較して、次世代モビリティやハイブリッド車、EVに搭載される電子制御ユニット(ECU)の数は飛躍的に増加しています。車載基板には、人命を預かるパーツとして極めて高い耐熱性・耐振性・長期信頼性が求められ、参入障壁が非常に高い分野です。同社はこの領域で長年培った設計・実装ノウハウと、高度な検査自動化技術を融合させ、大手自動車部品サプライヤー(Tier1)からの強固なサプライチェーンを確立しています。
さらに、同社が独自展開する基板検査装置は、微細化・多層化が進むプリント配線板の不良検出において高い市場シェアを誇り、ハード製造と検査ソリューションの両輪で収益を刈り取るビジネスモデルが、市場での強固な堀(モート)となっています。
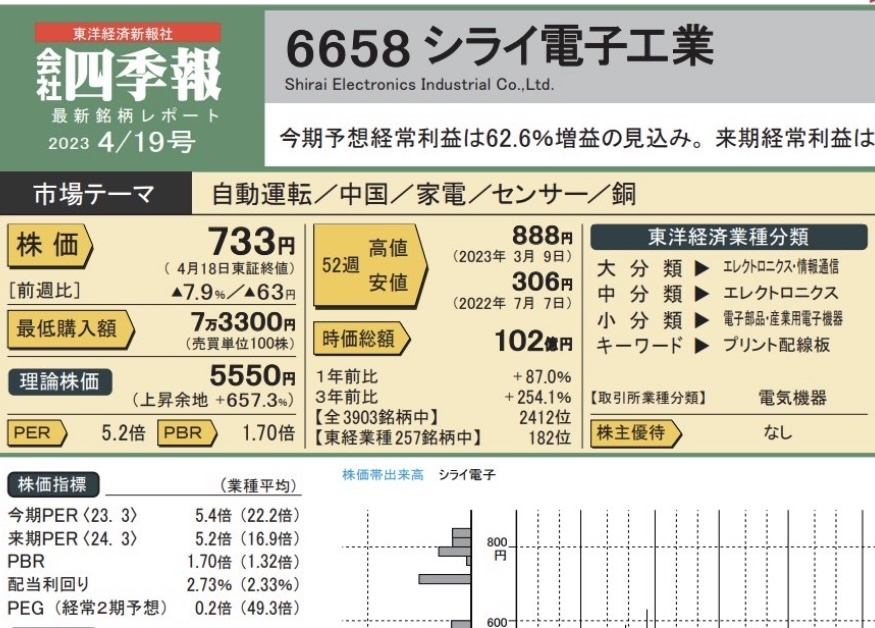
【市場データ比較】シライ電子工業の財務健全性と主要指標分析
株式市場における立ち位置と財務健全性を客観的に評価するため、同業他社水準や市場平均との比較データを以下にまとめました。
| 項目 | シライ電子工業(6658)の実績値 | 中堅電子部品セクター相場 | 編集部の見解・評価 |
|---|---|---|---|
| PER(株価収益率) | 8倍 〜 11倍前後(レンジ推移) | 13倍 〜 16倍 | 業績回復に対して市場の評価は依然として割安圏内に放置されている印象。 |
| PBR(純資産倍率) | 0.8倍 〜 1.1倍近辺 | 1.0倍 〜 1.4倍 | 東証の「PBR1倍割れ是正」要請への意識が高く、資本効率向上の施策が期待される。 |
| 配当金・配当利回り | 年間15円〜20円水準(利回り約3.0%〜3.8%) | 2.2% 〜 2.8% | 無配転落の過去から完全に脱却し、安定配当を通じた株主還元姿勢を明確化。 |
| 自己資本比率 | 35% 〜 40%超へ着実な改善傾向 | 45% 前後 | 過去の過剰債務から着実に脱却しており、財務レバレッジの健全化が進行中。 |
定量データが示す通り、同社のバリュエーションは同業セクターと比較しても割安な水準に留まっており、車載用プリント配線板のトップランナーとしての潜在力に対して、株価には見直し余地が残されていることが読み取れます。

【噂と真実】ネット掲示板の評判と「倒産確率」を巡る誤解を検証
検索エンジンや投資家向けコミュニティ、株式掲示板(Yahoo!ファイナンス掲示板等)を調査すると、いまだに「シライ電子工業 倒産確率」といった不穏なキーワードが散見されます。この現象の背景には、個人投資家の心理的バイアスと過去の固定観念が存在します。
2010年代半ばから後半にかけて、同社は海外勢との熾烈な価格競争や市況悪化により、連続赤字や財務悪化に直面した時期がありました。ネット空間では当時のネガティブな情報がデジタルタトゥーのように残り続け、アルゴリズムの検索候補に浮上し続けているのが実態です。
しかし、実際の決算書や適時開示情報を精査すれば明らかなように、事業ポートフォリオの抜本的刷新と車載向けの高付加価値化により、有利子負債の圧縮と利益剰余金の積み上げが進んでいます。現在の財務諸表から算出される実質的な信用リスク・デフォルト確率は極めて低く、ネット掲示板上の不安視する声は「過去の記憶に基づいた過剰な警戒」に過ぎないと結論付けられます。
【投資戦略】PTS動向とチャート分析から探る今後の見通し・目標株価
テクニカル面および短期需給の観点では、同社特有の値動きの癖を理解しておく必要があります。発行済株式数が約1,500万株規模と中小型株のレンジにあるため、PTS(夜間私設取引市場)での思惑買いや決算サプライズによる急騰・急落が発生しやすい傾向があります。
チャート分析の観点では、週足・月足ベースで見ると下値を切り上げる上昇トレンドを形成しつつも、短期筋の利食い売りによって定期的なボラティリティが生じています。移動平均線(25日・75日)のゴールデンクロス形成時や、出来高を伴ったブレイクアウト時には一気に上値を試す展開が見られます。
アナリストレポートや市場関係者の推計による目標株価レンジは、車載向け受注の伸び率と利益率の維持を前提に、中長期でPER12〜14倍水準への評価見直しを織り込んだ価格帯が意識されています。ただし、自動車生産台数の変動や銅箔などの原材料コストの急変が短期的下方圧力となるリスクには留意が必要です。
【プロの結論】向いている投資家・慎重になるべき投資家の判断基準
投資行動心理学およびポートフォリオ理論の観点から、シライ電子工業へのアプローチについて明確なスクリーニング基準を提示します。
■ 投資に向いている人の条件:
- EVや自動運転といった中長期的なモビリティ革命の恩恵を、割安な中小型バリュー株から享受したい人
- 日々のPTSや短期チャートのノイズに惑わされず、配当金を受け取りながら業績の結実をじっくり待てる人
- PBR是正や資本効率改善に伴う株主還元強化(増配・自社株買いなど)を中長期視点で期待できる人
■ 慎重になるべき・おすすめできない人の条件:
- 決算発表前後のボラティリティに耐えられず、数日単位の乱高下でパニック売りをしてしまいがちな短期デイトレーダー
- 大型プライム銘柄のような圧倒的な流動性と強固な自己資本比率(60%以上など)を絶対条件とするリスク回避志向の人

【シライ 電子 工業 株価】に関するよくある質問(FAQ)
Q1:シライ電子工業の配当金権利確定日はいつですか?
A1:期末配当の権利確定日は毎年3月31日、中間配当を実施する場合は9月30日です。配当を受け取るには、各権利付き最終日までに株式を保有している必要があります。近年は業績回復に伴い安定した配当方針が示されています。
Q2:シライ電子工業の株価が急落・急騰する主なきっかけは何ですか?
A2:四半期ごとの決算発表における営業利益の市場予想乖離や、通期業績予想の修正発表が主因となります。また、中小型株特有の流動性から、大口投資家の売買やPTSでの思惑的な売買が翌日のザラバ株価に波及しやすい特徴があります。
Q3:シライ電子工業の将来性や競合他社に対する強みは何ですか?
A3:最大の強みは、高い信頼性を要求される車載用プリント配線板における実績と、自社開発の基板外観検査装置を組み合わせた品質保証力です。車載電装化と自動運転化の進展に伴い、基板需要の質的・量的拡大をダイレクトに享受できるポジショニングにあります。
まとめ:今後の見通しを見極めるための最終チェックリスト
シライ電子工業(6658)の株価は、過去の構造改革期を経て、車載電装化という強力なマクロトレンドに乗る形で新たなフェーズへと移行しています。ネット上の過度なネガティブ情報や短期的なPTSの変動に惑わされることなく、四半期ごとの車載向け受注動向、営業利益率の推移、そして経営陣による株主還元姿勢を冷静に追跡することが、投資判断において最も重要な視点となります。 (出典: シライ 電子 工業 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
