高島屋カードの海外旅行保険に落とし穴?補償の真実と失敗しない選び方
2026年を迎え、円安や現地のインフレに伴い海外旅行時の医療費リスクは過去にないほど高まっています。北米やヨーロッパ、ハワイなどでは、盲腸の手術で数日入院しただけで数百万円から1,000万円超の請求が発生するケースも珍しくありません。そうした中で渡航者の命綱となるのがクレジットカード付帯の海外旅行傷害保険です。
しかし、ステータス感と高還元率で絶大な人気を誇る高島屋の提携カードを巡り、「海外旅行保険が付いていると思い込んで出国し、現地で補償対象外だと知って青ざめた」という深刻なトラブルが後を絶ちません。手持ちのカードで万全の補償が受けられるのか、それとも別の備えが必要なのか。後悔しないために知っておくべき補償の実態と構造的な落とし穴を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:一般カードである「タカシマヤカード」や「タカシマヤセゾンカード」には海外旅行保険が付帯しないため、単体での渡航は無保険状態になる。
- 要点2:「タカシマヤカードゴールド」は最高1億円の補償に加え、手厚い家族特約や緊急アシスタンスサービスが完備されている。
- 要点3:ゴールドカードであっても利用付帯条件の対象決済や、最も重要な傷害治療費用・疾病治療費用の限度額を正しく把握した上での活用が不可欠である。
【2026年最新】一般カードは付帯なし?高島屋カード海外旅行保険の決定的な落とし穴
高島屋カードを検討・保有している方が最初に直面する最大の盲点、それは一般ランクのカードには海外旅行傷害保険が一切付帯していないという厳然たる事実です。
赤色を基調としたスタンダードな「タカシマヤカード(一般・年会費2,200円税込/初年度無料)」や、セゾンブランドの「タカシマヤセゾンカード(年会費無料)」は、高島屋各店でのポイント還元率が最大8%に達する極めて優秀なショッピングカードです。しかし、付帯保険の設計においては百貨店での日常利用に特化しており、国内・海外を問わず旅行傷害保険は完全に削ぎ落とされています。
「年会費を払っているカードだから、海外旅行保険くらい付いているだろう」「ゴールドでなくても大手百貨店のカードだから安心」といった思い込みは非常に危険です。海外の医療機関では日本の健康保険が適用されず、無保険での受診は数百万単位の自己負担に直結します。一般カードをお持ちの場合、海外旅行保険の恩恵を受けることはできないという点を明確に認識しておく必要があります。
タカシマヤカードゴールドの補償内容詳細|自動付帯と利用付帯の条件を完全解剖
海外渡航において真価を発揮するのが、上位カードであるタカシマヤカードゴールド(年会費11,000円税込)です。高島屋の上顧客向けサービスだけでなく、トラベルガードとしても国内トップクラスの手厚い補償スペックを誇ります。
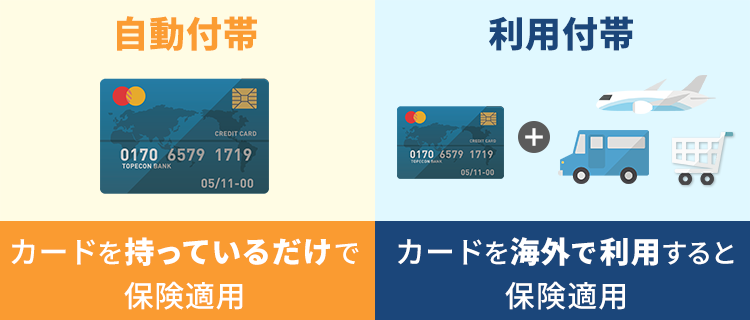
2026年最新情報におけるタカシマヤカードゴールドの海外旅行傷害保険は、最高1億円という最高峰の補償金額が設定されています。ここで重要となるのが、「自動付帯」と「利用付帯条件」の棲み分けです。
本カードでは、持っているだけで適用される自動付帯分(最高5,000万円)をベースとしつつ、日本出国前の航空券や募集型企画旅行(パッケージツアー代金)などをタカシマヤカードゴールドで決済することで、補償上限が最高1億円まで引き上げられる設計となっています。旅行代金の支払いに本カードを充当しておくことが、補償を最大化させる鉄則です。
旅行保険において死亡・後遺障害の最高額以上に実用面で生命線となるのが、現地での怪我や病気に適用される傷害治療費用・疾病治療費用です。タカシマヤカードゴールドでは、いずれも最高300万円が設定されており、ゴールドカードの標準水準(200万〜300万円)をしっかりカバーしています。さらに、スーツケースの破損やカメラの盗難などを補償する携行品損害補償(1旅行につき最高50万円/年間100万円限度、自己負担3,000円)や、他人に怪我を負わせた場合の賠償責任補償(最高5,000万円)も手厚く組み込まれています。
【データ比較】高島屋カードと主要百貨店・ゴールドカードの補償力検証
高島屋カードシリーズの保険スペックおよび、主要なライバルカードとの補償内容詳細を客観的データで比較しました。
| カード名称 | 年会費(税込) | 海外旅行保険(最高補償) | 傷害・疾病治療費用 | 家族特約の有無 |
|---|---|---|---|---|
| タカシマヤカード(一般) | 2,200円(初年度無料) | 付帯なし | 対象外 | なし |
| タカシマヤセゾンカード | 永年無料 | 付帯なし | 対象外 | なし |
| タカシマヤカードゴールド | 11,000円 | 最高1億円(利用付帯時) | 各最高300万円 | あり(最高2,000万円) |
| エムアイカード プラス ゴールド | 11,000円 | 最高1億円(利用付帯時) | 各最高300万円 | あり |
| 一般的な標準ゴールドカード | 11,000円相場 | 最高5,000万〜1億円 | 各最高200万〜300万円 | カードにより異なる |
| ※各社公式発表資料および規約データをもとに編集部作成。利用付帯条件の詳細は各社約款に準拠します。 | ||||
【実態検証】利用者の生の声と現場目線で見えたリアル
カード付帯保険の真価は、トラブルが発生した現場でどれだけ迅速かつ円滑に機能するかによって決まります。タカシマヤカードゴールド利用者の実際の声や事故事例から見えてくるのは、緊急アシスタンスサービスの利便性の高さです。
海外で予期せぬ体調不良に襲われた際、東京海上日動などの引受保険会社が提供する24時間年中無休の日本語窓口へ連絡を入れることで、最寄りの提携病院の紹介や手配を受けられます。現地で高額な医療費を自腹で立て替えることなく治療を受けられるキャッシュレス診療に対応している点は、手持ちの現金やカード限度額に不安がある旅行者にとって極めて強力な防壁です。
一方で、SNSや利用者コミュニティの検証からは注意すべきリアルな指摘も浮かび上がっています。ある利用者の体験談では、「ハワイで同行した子どもが急性胃腸炎になり救急受診したところ、検査と数時間の点滴だけで約180万円が請求された。タカシマヤカードゴールドの疾病治療費枠(300万円)で全額カバーできたものの、もし入院が長引いていれば枠を超過するギリギリの水準だった」という生々しい報告が寄せられています。
また、帰国後の保険金請求手続きにおいては、現地医師の診断書や領収書原本、事故状況報告書、渡航を証明する搭乗券の半券など、多岐にわたる書類の提出が厳密に求められます。現地での証拠保全を怠ると手続きが長期化するため、事前のフロー理解が欠かせません。
一般に知られていない家族特約の盲点とネットの誤解
ファミリー層にとってタカシマヤカードゴールドの最大の強みとされるのが家族特約です。ゴールドカード本会員の配偶者や、生計を共にする同居の親族、別居の未婚の子どもまで自動的に補償対象に含まれるため、家族旅行のたびに全員分の個別保険に加入するコストを大幅に圧縮できます。
しかし、ネット上の情報で頻繁に見落とされている危険な盲点が存在します。それは「家族特約対象者の補償限度額は本会員よりも低く設定されている」という構造的制約です。
傷害・疾病治療費用に関しては家族特約対象者も手厚くカバーされるケースが多いものの、死亡・後遺障害補償は本会員の最高1億円(利用付帯時)に対して最高2,000万円程度まで引き下げられます。また、18歳以上で家族カードを発行できる配偶者であれば、家族特約に依存するのではなく、あらかじめ「家族カード(年会費1,100円税込)」を発行しておくことで、本会員と同等クラスの補償枠を個別に確保することが推奨されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の構造的特徴を踏まえ、高島屋カードを軸に海外旅行のリスクマネジメントを行う際の明確な選別基準を提示します。
▼ タカシマヤカードゴールドの海外保険がおすすめな人:
- 普段から高島屋各店を愛用しており、ポイント還元とトラベル補償を一元化したい人
- 小さな子どもを連れてアジア近隣諸国やリゾート地へ家族旅行に出かける機会が多い人
- 万が一の際に日本語対応のキャッシュレス診療や緊急アシスタンスを受けられる安心感を確保したい人
▼ 現状のままでは慎重になるべき・単体利用をおすすめできない人:
- 一般ランクの「タカシマヤカード」や「タカシマヤセゾンカード」のみを所持して海外へ行こうとしている人(保険が付帯しないため、掛け捨ての海外旅行保険への単体加入が必須)
- 医療費が極めて高額なアメリカ本土やハワイへ長期滞在する予定の人(治療費枠300万円では不足するリスクがあるため、他社ゴールドカードとの複数枚持ちや上乗せ保険の併用が不可欠)

【高島屋 カード 海外 旅行 保険】に関するよくある質問(FAQ)
Q1:一般のタカシマヤカードを持っていますが、ツアー代金を決済すれば海外旅行保険は適用されますか?
A1:適用されません。一般のタカシマヤカードおよびタカシマヤセゾンカードには海外旅行傷害保険の付帯自体が存在しないため、旅行代金や航空券を決済しても保険は発動しません。渡航前にタカシマヤカードゴールドへの切り替えを行うか、損保各社のネット専用海外旅行保険へ個別に加入する必要があります。
Q2:タカシマヤカードゴールドの補償を最高1億円にするための利用付帯条件とは具体的に何ですか?
A2:日本出国前に「航空券」「電車・バス・タクシーなどの公共交通乗用具の運賃」、または「募集型企画旅行(パッケージツアー代金)」をタカシマヤカードゴールドで決済することが条件となります。現地到着後のレンタカー代やホテルの直接宿泊費決済などは対象外となる場合があるため、出国前の移動費・ツアー代金の決済を徹底してください。
Q3:海外旅行保険の「治療費用300万円」は、他社クレジットカードの補償と合算できますか?
A3:合算可能です。死亡・後遺障害の補償額は複数カードを所持していても最も高いカードの限度額が上限となりますが、傷害治療費用・疾病治療費用・携行品損害補償・賠償責任補償などは、保有する複数枚のクレジットカード付帯保険の補償額を合算して請求できます。医療費の高い地域へ渡航する際は、他社の自動付帯カードなどを併用するのが極めて有効な防衛策です。
Q4:現地で盗難や怪我に遭った場合、保険金請求手続きの期限はいつまでですか?
A4:原則として事故発生の日から30日以内に引受保険会社のアシスタンスデスクや事故受付窓口へ連絡する必要があります。盗難の場合は現地の警察署が発行する「ポリスレポート(盗難届出証明書)」、怪我や病気の場合は「医師の診断書」と「治療費明細・領収書」の原本が必須となりますので、帰国前に必ず現地で取得・保管してください。
まとめ:2026年の海外渡航で後悔しないための賢いリスク管理術
高島屋カードにおける海外旅行保険の真実は、「一般カードには付帯なし」「ゴールドカードは最高峰の手厚い補償と家族特約を完備」という極めて明快な二極化にあります。「百貨店の上質カード」というイメージだけで一般カードのまま出国してしまうことこそが、最も避けるべき致命的な落とし穴です。
海外渡航を控えている高島屋ユーザーは、まず手元のカード券種を正確に確認してください。ゴールドカードをお持ちであれば、利用付帯条件となる移動交通費の決済を忘れずに行い、必要に応じて他社カードとの合算補償を組み立てることが、2026年の高コストな海外医療リスクから自身と家族の資産を守る最善の選択となります。 (出典: 高島屋 カード 海外 旅行 保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
