三井住友FGの株価はどこまで上がる?利上げと配当推移から見る買い時の真相
日銀が推し進める金融政策の正常化と金利ある世界の定着を背景に、メガバンクの雄である三井住友フィナンシャルグループ(8316)の株価動向が市場の熱い視線を集めています。国内外の金利環境の変化や好決算の発表が相次ぐ一方、急激な相場変動や為替の乱高下に直面し、現在の株価水準が適正なのか、あるいは絶好の買い場なのか判断に迷う投資家も少なくありません。
本稿では、メガバンク各社の取材を重ねてきた金融ジャーナリストの視点から、三井住友FGの株価急変動の裏にある構造要因、注目の配当金推移や自社株買いなどの還元策、大手アナリストによる最新の目標株価レーティングまでを多角的に徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ方針による貸出金利ザヤの改善と、国内外の堅調な資金需要が強固な業績拡大のエンジンとして機能しています。
- 要点2:減配をせず維持または増配を行う「累進的配当政策」と積極的な自社株買いにより、株主還元への信頼性は極めて高い水準を維持しています。
- 要点3:株式分割による新NISA経由の個人マネー流入が下値を支える一方、海外景況感や為替変動リスクを見極めた段階的なエントリーが勝率を高める鍵となります。
【2026年最新動向】三井住友FGの株価が急変動する決定的な理由
三井住友フィナンシャルグループの株価が時に市場平均を大きく上回るボラティリティを見せる背景には、単なる思惑買いにとどまらない、明確な3つの構造的トリガーが存在します。
第1の決定打は、日銀の追加利上げ方針に伴う国内預貸金利ザヤの劇的な改善です。長年続いたゼロ金利・マイナス金利政策の終焉を経て、貸出金利の上昇がダイレクトに資金利益を押し上げるフェーズへと完全移行しました。公式決算資料の試算データによると、政策金利が0.25%引き上げられるごとに、年間で数百億円規模の資金利益押し上げ効果が発生する構造となっており、これが本業の収益力を劇的に押し上げています。
第2の要因は、本業の底堅い収益力に裏打ちされた好決算の継続と業績予想の上方修正です。法人向けソリューションビジネスの拡大や、デジタル金融サービス「Olive(オリーブ)」を軸とした個人リテール部門の基盤強化が結実し、業務純益の拡大基調が鮮明になっています。
第3に、株式分割の実施に伴う投資家層の急拡大が挙げられます。1株を3株に分割したことで最低投資金額が大幅に引き下げられ、新NISA成長投資枠などを活用する個人投資家の買いが急増しました。個人マネーの流入は長期的な下支えとなる一方で、市場全体の急落時には個人投資家の狼狽売りを誘発しやすく、結果として一時的な急変動を生むダブルエッジの側面を持っています。
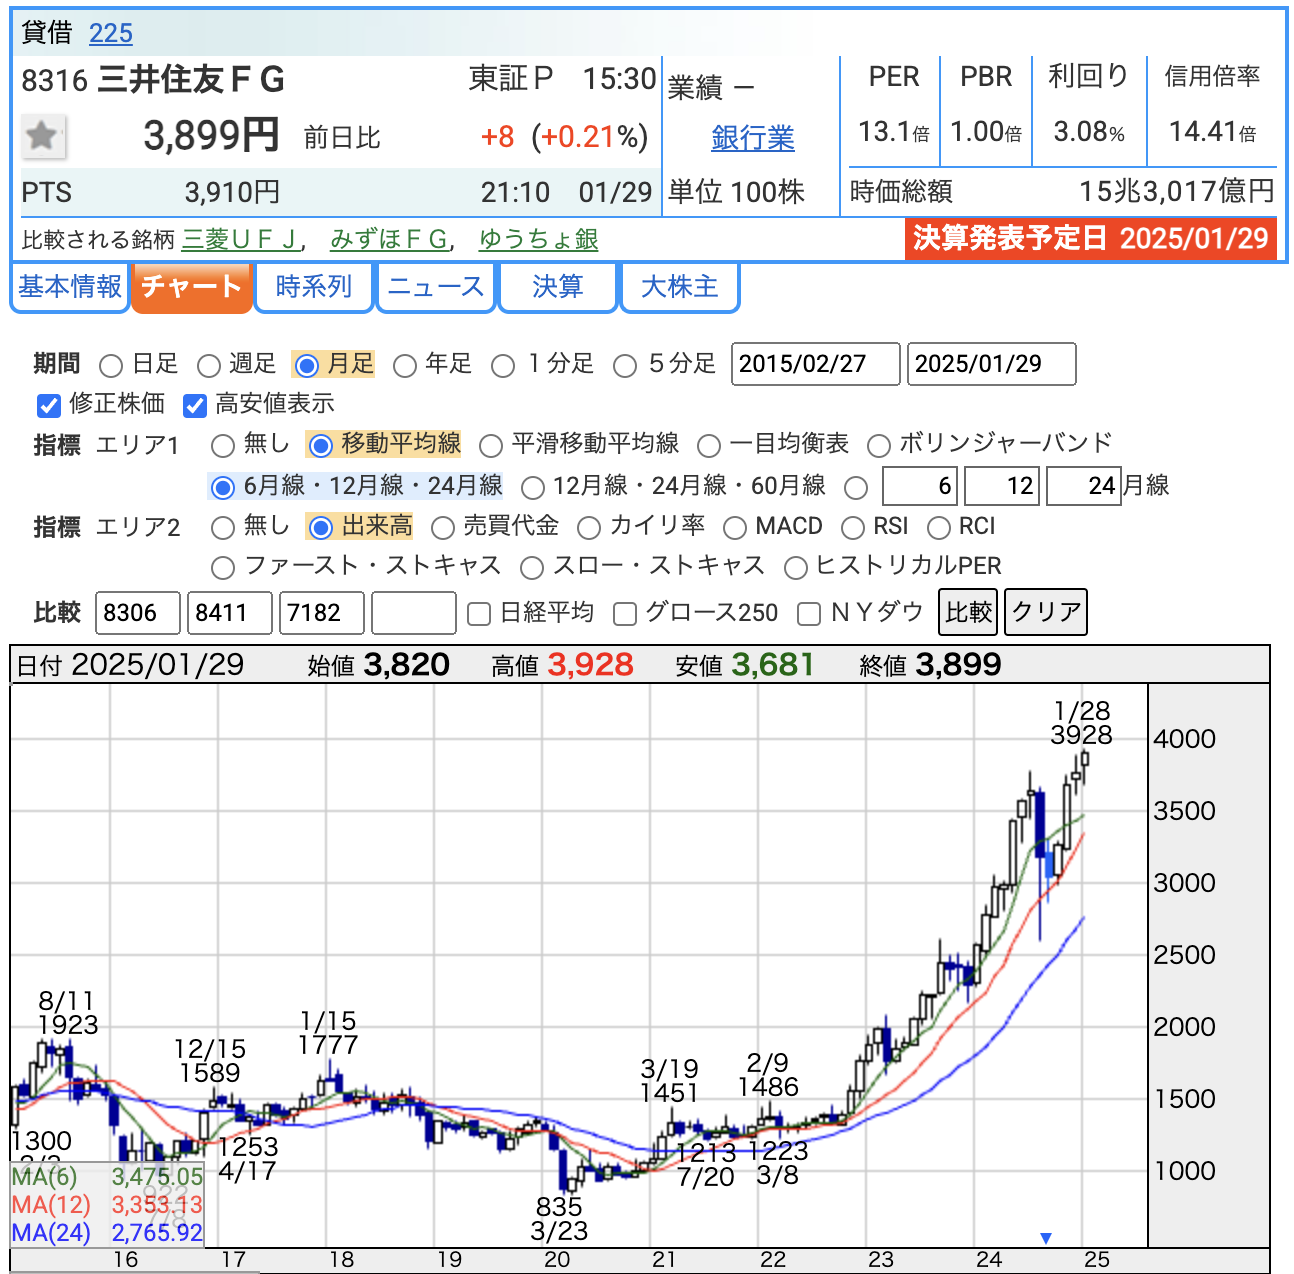
配当金推移と利回り・自社株買いを徹底分析|株主還元の本気度
長期投資家にとって最大の魅力となっているのが、三井住友FGが掲げる盤石な株主還元方針です。同行は中期経営計画において「累進的配当方針」を明掲しており、利益が一時的に減少する局面であっても減配を行わず、増配または配当維持をコミットしています。
過去の配当金推移を振り返ると、右肩上がりの増配トレンドを一貫して維持しています。さらに、配当性向を40%程度へと引き上げる方針を堅持しており、当期純利益の拡大に比例して1株当たり配当金がダイレクトに増加する仕組みが確立されています。配当利回りは市場平均を優に上回る高水準で推移しており、インカムゲインを重視する投資家にとって極めて魅力的なディフェンシブ性を発揮しています。
さらに見逃せないのが、機動的な自社株買いの継続です。資本効率(ROE)の向上と1株当たり利益(EPS)の成長を両立させるため、年間を通じて数千億円規模の自己株式取得を複数回発表しています。市場で流通する株式数が減少することで株価の上昇圧力が働き、下落局面では強固なクッションとして機能しています。
【徹底比較】三井住友FG vs 三菱UFJ|投資家が選ぶべき決定打
国内メガバンクの投資を検討する際、最大の比較対象となるのが業界首位の三菱UFJフィナンシャル・グループ(8306)です。両社の強みと収益構造には明確な思想の違いが存在します。
| 比較項目 | 三井住友FG(8316) | 三菱UFJ FG(8306) | 編集部の分析・評価 |
|---|---|---|---|
| 資本効率(ROE) | 約8.5〜9.0%水準(業界トップクラス) | 約8.0〜8.5%水準 | 三井住友は効率的な資本運用とコスト統制に強み |
| 株主還元方針 | 累進的配当方針+配当性向40% | 累進的配当+配当性向40%目標 | 両社ともに最高水準のコミットメントを提示 |
| 強みの領域 | 国内リテール(Olive)、法人・投資銀行業務の機動性 | グローバル展開、米モルガン・スタンレーとの強固な提携 | 国内利益のレバレッジは三井住友、海外分散は三菱UFJ |
| デジタル戦略 | 三井住友カード・SBI証券連携による経済圏構築 | auカブコム証券連携・オープンイノベーション | リテールDXのスピード感とユーザー獲得力は三井住友が先行 |
総じて、資本効率の高さとデジタル戦略の俊敏性を評価するならば三井住友FG、グローバルネットワークの広範さと絶対的な資産規模の安心感を重視するならば三菱UFJという住み分けが成り立っています。
アナリスト予想と目標株価のリアル|今後の見通しと上昇余地
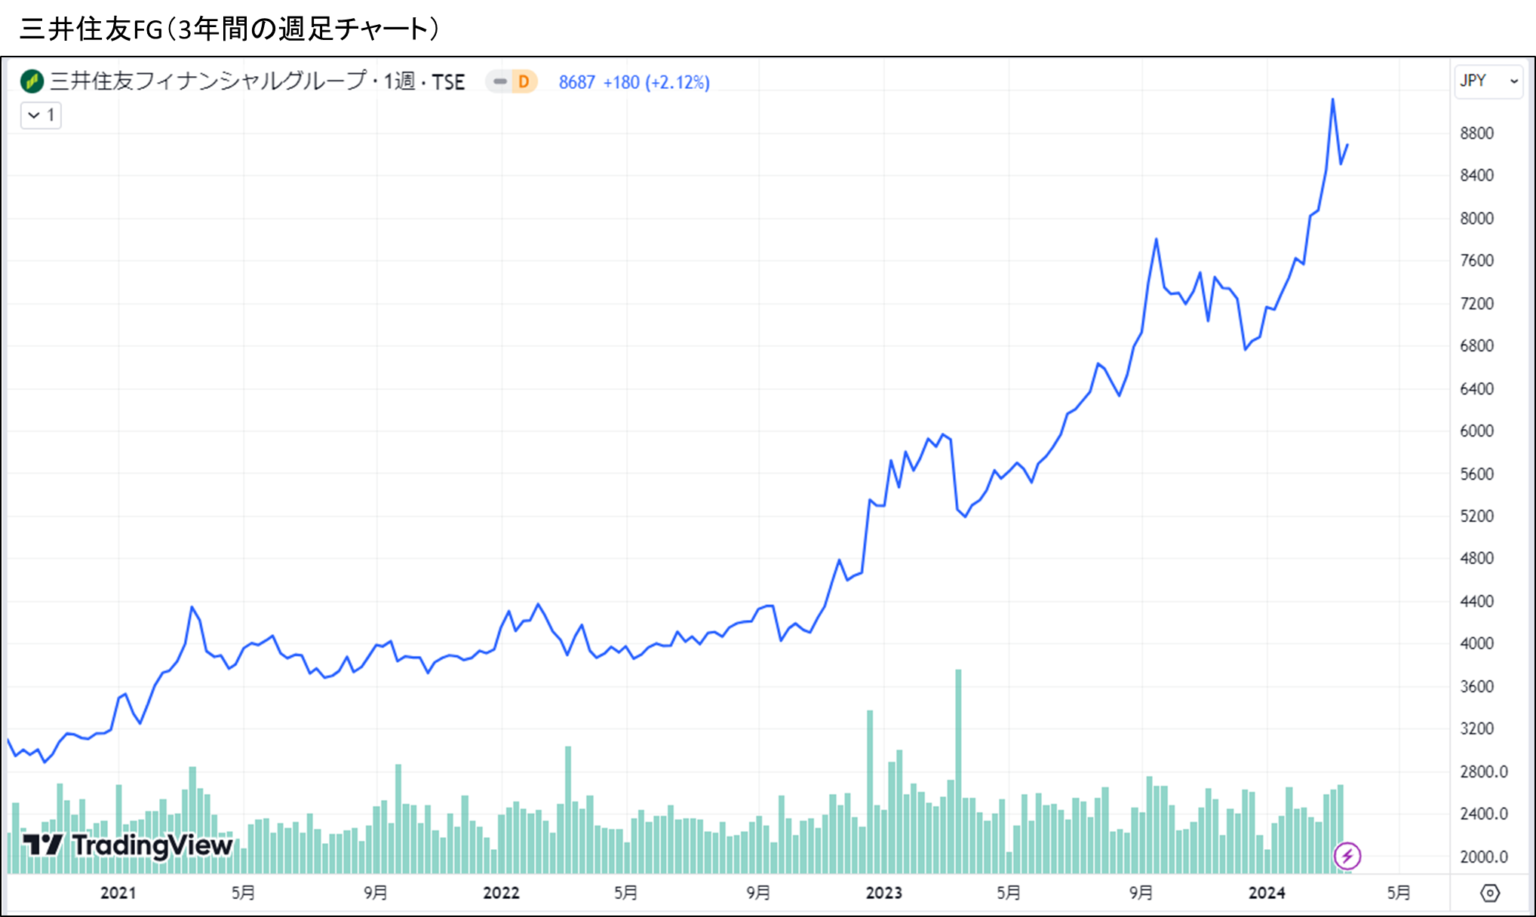
機関投資家や大手証券アナリストによるレーティング動向を確認すると、三井住友FGに対する評価は総じて「強気(Buy/アウトパフォーム)」が優勢となっています。
各社が算出する目標株価のコンセンサスは、日銀の段階的な金利引き上げによる国内預貸利ザヤの拡大余地を織り込み、現行水準から10〜20%程度上振れた水準に設定されるケースが目立ちます。アナリストが特に注目しているのは、政策保有株式(持ち合い株)の縮減ペースです。持ち合い株の売却によって得られた巨額の売却益が、成長投資やさらなる自社株買い原資に振り向けられるサイクルが高く評価されています。
リアルタイムの株価チャートにおける需給面を観察すると、移動平均線の上で底堅く推移しつつも、日銀の政策決定会合前後や米国の金利指標発表時にはテクニカルな調整が入りやすい傾向があります。機関投資家が押し目を丁寧に拾う動きが観測されており、長期的な上昇トレンドラインは依然として維持されています。
【実態検証】ネットの誤解と現場のリアル|利上げ=銀行株上昇の盲点
SNSやネット掲示板上では「日銀が利上げをすれば銀行株は一本調子で上がり続ける」という単純化された言説が散見されますが、市場の現場で起こっているリアルはそれほど単純ではありません。
投資家が見落としがちな最大の盲点は、金利上昇に伴う保有債券の含み損拡大リスクです。金利が急激に跳ね上がった場合、銀行が保有する国債等の債券価格が下落し、自己資本に一時的な下押し圧力が生じます。三井住友FGはポートフォリオのデュレーション(平均残存期間)を適切に管理しリスクヘッジを徹底していますが、急速な金利変動時には市場心理が悪化する局面があります。
また、行動経済学の観点からも注意が必要です。「高配当かつ大手メガバンクだから絶対に安全」という確証バイアスに囚われた個人投資家が、調整局面での一時的な含み損に耐えきれず狼狽売りに走るケースが後を絶ちません。利上げは中長期的な収益押し上げ要因である一方、短期的には為替レートの円高シフトによる海外収益の目減り懸念など、複雑なファクターが絡み合っている実態を直視する必要があります。
SBI-三井住友FG(8316)230415.jpeg)
【プロの結論】買い時はいつか?おすすめできる人・慎重になるべき人の判断基準
三井住友FGへの投資において、最も勝率を高める買い時の判断基準と、投資家の属性に応じたアプローチを整理します。
絶好の買い場となりやすいのは、「日銀イベント通過後の一時的な材料出尽くし感による下落局面」や、「世界的な景気後退懸念に伴う全体相場の連れ安局面」です。本質的な収益基盤や累進配当方針に揺らぎがないにもかかわらず、外部環境のショックで株価が急落したタイミングこそ、中長期のインカム・キャピタル両取りを狙う最大の好機となります。
三井住友FGへの投資が向いている人の条件
- 中長期の配当収入(インカムゲイン)を安定的に積み上げたい人(累進配当と高水準な配当利回りを最大限に享受可能)
- 新NISAの成長投資枠で非課税メリットを長期で活かしたい人(株式分割により少額からの積立・単元購入が容易)
- 日本の金利正常化とデフレ脱却の恩恵をダイレクトにポートフォリオへ取り込みたい人
投資に慎重になるべき人の条件
- 数日から数週間の超短期で巨額のキャピタルゲインを狙いたい人(大型株特有の需給厚さがあり、中小型グロース株のような急騰劇は限定的)
- 日々の株価下落や外部要因によるボラティリティに精神的ストレスを感じやすい人
- 海外金利動向や日銀の政策発表などのマクロ経済指標のチェックを完全に行いたくない人
【三井住友FG 株価】に関するよくある質問(FAQ)
Q1:株式分割が行われた後、少額でも購入できるようになりましたか?
A1:はい。1株を3株に分割したことにより、1単元(100株)あたりの必要投資金額が従来の3分の1に引き下げられました。新NISAの成長投資枠などを活用して、個人投資家が分散投資しやすい環境が整っています。
Q2:日銀が今後さらに利上げを実施した場合、株価はどこまで評価されますか?
A2:追加利上げは貸出金利の上昇を通じて純金利収入を押し上げるため、ファンダメンタルズ面では強い追い風となります。ただし、利上げスピードが速すぎる場合は国内景気への悪影響や企業の倒産リスク(信用コスト増)が意識されるため、景況感とのバランスを見極めながら評価が進む見通しです。
Q3:業績が悪化した場合、配当が減らされる減配リスクはありますか?
A3:三井住友FGは公式に「累進的配当方針」を掲げており、一時的な減益であれば配当を維持または増配する姿勢を明確にしています。健全な自己資本比率を維持している限り、減配のリスクは他の一般事業会社と比較して極めて低いと判断されています。
まとめ:今後の動向と失敗しないための判断基準
三井住友フィナンシャルグループ(8316)は、日銀の金利引き上げ局面において国内最大の恩恵を享受するトップランナーの一角です。徹底したコスト管理に裏打ちされた高い資本効率(ROE)、個人・法人双方でのデジタル金融の推進、そして累進配当方針と自社株買いが織りなす強固な株主還元体制は、長期投資における確かな安心材料と言えます。
株価の急変動に一喜一憂するのではなく、マクロ経済の転換点における一時的な押し目を見極め、時間分散を効かせながらポートフォリオに組み入れていく姿勢が、確実なリターンを手にするための王道アプローチとなります。 (出典: 三井 住友 fg 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
