40代平均年収と中央値の残酷な格差とは?手取り額と勝ち組ラインを徹底解説
人生の中で最も支出が重なる時期といわれる40代。住宅ローンの返済、子どもの教育費、さらには親の介護準備までが一気に押し寄せるなか、ふと「同世代の平均年収」を目にして焦りや違和感を覚えた経験はないでしょうか。公表される統計データを見て「自分は平均より大幅に低いのではないか」「周りはそんなに稼いでいるのか」と息苦しさを感じる人は少なくありません。
しかし、ニュースで見かける「40代の平均年収」という看板には、統計特有のからくりと、語られない構造的な格差が潜んでいます。実生活における豊かさを正確に測るためには、一部の高所得者が押し上げた「平均値」ではなく、よりリアルな実態を示す「中央値」や、税金・社会保険料を差し引いた「手取り額」を直視しなければなりません。2026年現在の最新公的データに基づき、40代を取り巻く給与の実像を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:40代全体の平均年収は約500万円だが、実感に近い中央値は約400万〜420万円にとどまり、約100万円の「統計的乖離」が生じている。
- 要点2:40歳から課される介護保険料や増税の影響により、額面年収500万円でも年間手取り額は約390万円台(月額約26万〜28万円前後)まで目減りする。
- 要点3:年収600万円以上は40代全体の上位約20%に過ぎず、企業規模・学歴・性別・業種による階層分断が深刻化している。
【2026年最新】40代平均年収の現実に驚きの声!平均値と中央値が生む「100万円超の断絶」
国税庁が公表している「民間給与実態統計調査」の最新傾向を紐解くと、40代全体の平均給与はおよそ490万〜510万円前後を推移しています。これを見て「そんなにもらっていない」「周囲の実態とかけ離れている」とネット上で疑問の声が噴出するのは至極当然のことです。ここには、統計学的な罠が存在します。
平均値とは、全労働者の給与総額を人数で割っただけの数値に過ぎません。超高所得層であるごく一部の経営者、外資系エリート、大手総合商社勤務などの高額年収(1,500万〜3,000万円以上)が数値を一気に吊り上げているのが実情です。実態を把握するうえで真に見るべき指標は、所得順に並べた中央の数値を指す「中央値」にあります。
厚生労働省の「賃金構造基本統計調査」などを加味して算出した40代の中央値はおよそ400万〜420万円。つまり、平均値と中央値の間には実に100万円近い断絶が横たわっています。同年代の真ん中に位置する人の実際の年収は約400万円台前半であり、「平均年収約500万円」に届いていないからといって過度に卑下する必要はまったくありません。
あなたの給与が同年代でどの位置にいるのかを測る際、平均値という数字の幻惑に振り回されると、現実の家計設計を見誤る危険があります。まずはこの「100万円のギャップ」を正しく認識することが、資産形成とキャリア判断の第一歩です。

【手取り額のリアル】40代手取り額月収を可視化|「40歳の壁」介護保険料が突きつける現実
生活の体感を左右するのは、額面の支給額ではなく銀行口座に実際に振り込まれる「手取り額」です。40代になると、給与明細を見るたびにため息をつく人が急増します。その元凶が、40歳を迎えた月から天引きが始まる介護保険料の徴収と、累進課税による税負担の増加です。
給与から引かれるのは所得税、住民税、厚生年金保険料、健康保険料、雇用保険料、そして介護保険料。年収帯ごとに手取り額をシミュレーションすると、残酷な実態が浮かび上がります。
【40代・独身または配偶者扶養なしの目安シミュレーション】
・額面年収400万円:年間手取り額 約310万〜320万円(月収換算 約21万〜23万円+賞与)
・額面年収500万円:年間手取り額 約385万〜395万円(月収換算 約26万〜28万円+賞与)
・額面年収600万円:年間手取り額 約455万〜470万円(月収換算 約31万〜33万円+賞与)
・額面年収800万円:年間手取り額 約585万〜605万円(月収換算 約40万〜42万円+賞与)
額面で500万円稼いでいても、年間で差し引かれる控除額は100万円以上。手取りベースに換算すると、月々の手取りは20万円台後半にとどまります。この手取りの中から、毎月の住宅ローン10万〜12万円、子どもの習い事や進学積立5万〜8万円、光熱費や食費を支払っていくと、手元に残る可処分所得はごくわずかです。
「40代になれば経済的にゆとりができるはずだった」という期待は、容赦なく引き上げられる社会保険料の壁によって打ち砕かれています。額面の数字だけを見て生活水準を上げてしまうと、あっという間に家計破綻に陥る構造的リスクがここにあります。
【属性別データ比較】40代前半後半年収格差・男女・企業規模別の決定的一覧表
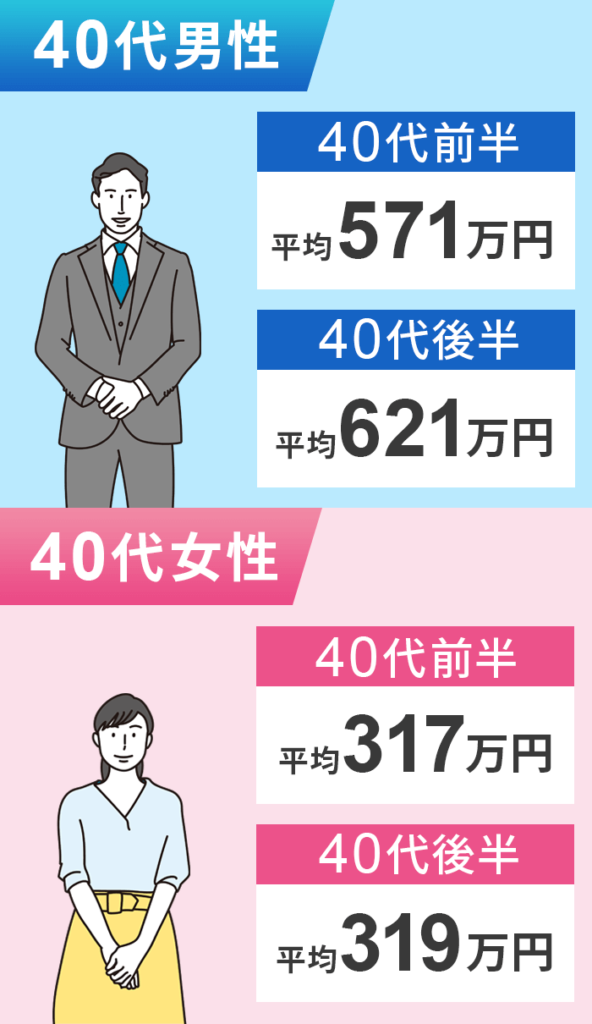
40代の年収をひとまとめに論じることは不可能です。この年代は、キャリアの積み重ねや過去の雇用形態の差異が蓄積し、年代内格差が最も激しく広がるフェーズだからです。前半(40〜44歳)と後半(45〜49歳)、性別、学歴、企業規模による違いを俯瞰してみましょう。
| 区分・属性 | 平均年収データ(推定値) | 一般的な相場・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 40代前半(40〜44歳)男性 | 約590万〜610万円 | 役職就任(課長・係長)で差がつく時期 | 昇進スピードにより同期間でも年収差200万円以上生じる分岐点。 |
| 40代後半(45〜49歳)男性 | 約640万〜660万円 | 給与のピーク到達期、管理職が主流 | 生涯賃金の頭打ちが見え始め、役職定年への警戒が必要な層。 |
| 40代前半(40〜44歳)女性 | 約330万〜350万円 | 育児後の復職・非正規雇用の影響大 | 正規雇用継続層(約500万)と非正規層(約180万)の二極化が極端。 |
| 40代後半(45〜49歳)女性 | 約345万〜365万円 | 教育費捻出のためのパート勤務増 | ブランクからの正社員復帰の難易度が高く、年収上昇幅が鈍い。 |
| 大企業(従業員1000人以上) | 約680万〜760万円 | 福利厚生・退職金・手当が手厚い | ボーナスの比率が高く、業績連動での年収変動リスクを内包。 |
| 中小企業(従業員10〜99人) | 約420万〜460万円 | 昇給カーブが緩やか、手当が限定的 | 大企業との生涯賃金差は数千万円単位。属人化スキルに依存しがち。 |
| 学歴別:大学・大学院卒 | 約600万〜650万円 | ホワイトカラー・専門職・大企業就職 | 初期の初任給差よりも、40代での役職到達率の差が年収を開く。 |
| 学歴別:高卒 | 約410万〜450万円 | 現場技能職・製造業・地域密着企業 | 若年層からの勤続年数は長いが、40代以降の昇給頭打ちが顕著。 |
数値から明白なのは、企業規模と性別による格差の深刻さです。大企業に勤める40代男性が年収700万円台に手を届かせる一方で、中小企業の現場職や、一度キャリアを中断して非正規雇用として働く女性層の平均は300万円台にとどまります。この構造的な断層が、40代というひとつの世代を大きく分断しています。
【実態検証】「年収600万円は勝ち組か?」現場のリアルな声と上位パーセンタイル
ビジネスの現場や婚活市場で頻繁にひとつの基準として語られるのが「年収600万円」というバーです。では、40代において年収600万円を達成している層はどれくらい存在するのでしょうか。
国税庁や厚労省のデータを精査すると、40代全体で年収600万円を超えている割合はおよそ22〜25%。つまり、上位4分の1から5分の1程度に位置します。男性単体に絞れば約35%に達しますが、女性を含めた給与所得者全体で見れば、600万円は紛れもなく「上位2割」の勝ち組ラインに属します。さらに年収800万円以上となると上位約8〜10%、1,000万円超はわずか上位4%前後のエリート層です。
しかし、ネット掲示板やSNS、知恵袋に溢れる生の声に耳を傾けると、勝者であるはずの層から漏れ出るのは意外な悲鳴です。
「大手メーカーで年収650万円。一見恵まれているが、都内のマンション高騰で住宅ローン負担が重く、子ども2人を私立中高一貫に通わせたら毎月赤字。小遣いは月2万円で、昼飯は500円のコンビニ弁当」(43歳・男性・機械メーカー)
「40代半ばで年収700万に到達したが、管理職手当がついた代わりに残業代がゼロになり、実質的な時給は激減。責任と部下のメンタル管理のストレスで心身ともに削られている」(46歳・男性・ITサービス)
データ上の「上位20%」という勝ち組ポジションと、生活者としての「精神的・経済的ゆとり」が激しく乖離している事実が見て取れます。業界別に見ても、総合商社、外資系コンサル、メガバンク、大手製薬といったトップ業種が平均800万〜1,200万円を叩き出す一方、小売・外食・介護・運送などの業界では40代管理職であっても400万円台に留まるケースが珍しくありません。どこに身を置いているかで、同じ努力量でもリターンが倍以上異なるのが現代の給与構造です。
一般に知られていない盲点とネットの誤解|世帯年収と単体年収の混同
インターネットやSNS上には、「40代なら年収700万〜800万円は普通」「年収500万は底辺」といった極端な言説が散見されます。こうした誤認が定着してしまった最大の要因は、「個人の単体年収」と「世帯年収」の混同です。
2026年現在の共働き世帯率は7割近くに達しています。夫が年収450万円、妻がパートで120万円稼げば世帯年収は570万円。夫婦ともに正社員で夫550万円、妻450万円であれば、容易に「世帯年収1,000万円」に到達します。SNSで華やかなタワーマンション生活や年1回の海外旅行をアピールしている世帯の多くは、個人の突出した年収ではなく、共働きによる「合算の力」で成立しています。
個人の給料一本で生活を支えてきた昭和・平成前期のモデルを基準にして「自分ひとりで700万稼げていないから敗北者だ」と思い詰めるのは、時代錯誤な自己否定です。
もうひとつの重大な盲点が、40代後半から50代前半にかけて忍び寄る「役職定年制度」の前倒しリスクです。日本企業の約半数が導入している役職定年ですが、以前の「55歳・60歳」から「50歳前後」へと引き下げる動きが加速しています。役職定年を迎えると、年収はピーク時から20%〜40%ほど急落します。40代で手に入れた「年収700万円」という数字は永続的なものではなく、あと数年で急減するかもしれない時限爆弾であることを忘れてはなりません。

【プロの結論】キャリア資産の総点検と「おすすめできる人・慎重になるべき人」の境界線
40代という年齢は、20代のような「ポテンシャル採用」の枠を完全に脱し、市場価値が実績と即戦力性のみでシビアに査定される時期です。同年代の平均年収と比較して一喜一憂するフェーズは終わりました。重要なのは、今後の不可逆な支出増と給与の頭打ちを見据え、自身の立ち位置をどう再設計するかです。
【プロの結論】現状維持をおすすめできる人 vs キャリア再構築を急ぐべき人の判断基準
現在の年収水準に惑わされず、以下に挙げる基準で自身の置かれた環境を冷静に評価してください。
【現状維持・社内での昇進に集中すべき人】
・会社の給与テーブルが明確で、業界平均より高い水準を維持している
・退職金制度や確定拠出年金、住宅手当などの福利厚生が盤石である
・社内政治だけでなく、他社でも通用するマネジメント経験や専門知識を蓄積できている
・残業規制が適正で、自己研鑽や家族との時間を確保できている
【慎重に、しかし確実にキャリア再構築(転職・副業・リスキリング)を急ぐべき人】
・40代前半で年収400万円未満であり、過去3年間のベースアップがほぼゼロの中小・斜陽産業にいる
・社内の同年代が軒並み役職定年やリストラの対象になり、未来の年収カーブが右肩下がりである
・会社の看板を外したときに、外部市場で売れる専門スキルや実績がひとつもない
・「名ばかり管理職」として長時間の残業代をカットされ、心身を消耗している
社会心理学において、幸福度を最も著しく下げる要因は「他者との比較」であると証明されています。SNSで見かける同級生の昇進自慢やタワマン生活は、切り取られた一側面に過ぎません。他者との年収比較という不毛なレースから精神的な境界線(心理的バウンダリー)を引き、自身の「世帯手取り」「固定費」「生涯支出」に基づいた地に足の着いたマネープランを構築することこそが、40代の生き残り戦略において決定的な意味を持ちます。
【40代平均年収】に関するよくある質問(FAQ)
Q1:40代で年収400万円は、世間一般から見て恥ずかしい水準なのでしょうか?
A1:まったく恥ずかしい水準ではありません。前述のとおり、40代全体の給与所得者の中央値は約400万〜420万円です。半数の人が年収400万円台以下で暮らしており、平均値(約500万円)という一部の富裕層が引き上げた数字に惑わされているに過ぎません。地方在住か都市部か、あるいは非正規・自営業かによっても生活実感は大きく異なります。
Q2:40代から年収を大幅に引き上げるための現実的な選択肢は何ですか?
A2:同業種・同職種での「業界アップ転職」または「副業の本格化」が最も再現性の高い方法です。未経験業界への転職は年収ダウンを招くリスクが高いためおすすめできません。例えば、中小の専門商社から中堅・大手商社へ、あるいは特定分野の業務経験を活かしたコンサルティング・業務委託など、蓄積した知見を高く買ってくれる市場へ軸足を移すのが定石です。
Q3:手取りを増やすために、40代が今すぐ実践すべき制度は何がありますか?
A3:給与額面を即座に増やすことが難しくても、控除を活用した「可処分所得の防衛」は可能です。具体的には、掛金が全額所得控除になる「iDeCo(個人型確定拠出年金)」、実質2,000円の負担で返礼品を受け取り生活コストを下げる「ふるさと納税」、生命保険料控除の見直しなどが挙げられます。年収500万円世帯でも、これらを適切に組み合わせることで年間数万〜十数万円の手取り改善効果が得られます。
まとめ:数字の幻影に惑わされず自律的なキャリアを拓く
40代の平均年収をめぐる議論の根底にあるのは、「平均値」と「中央値」の乖離、そして額面給与を容赦なく削り取る税・社会保険料の増大という残酷な現実です。年収500万円という看板があっても、手取りに直せば月20万円台後半。年収600万円を稼いでようやく同年代の上位20%に到達するという厳然たる格差が存在します。
しかし、統計上の数値に怯えたり、他人の懐事情を羨んだりしても可処分所得が1円も増えることはありません。重要なのは、自身の市場価値を冷徹に見極め、無駄な支出を削り、共働きや資産運用、リスキリングといった複数の柱で家計の防御力を高めることです。数字の幻影に振り回されるのをやめ、自分と家族にとって真に持続可能な生活基盤を築くための行動を今すぐ起こしてください。 (出典: 40 代 平均 年収(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
