ソフトバンクグループの株価は今後どうなる?ArmとAI投資の真相を徹底解説
東京株式市場において、日経平均株価の命運を握る存在として常に投資家の耳目を集め続けるソフトバンクグループ(9984)。2024年から2026年にかけて、同社は従来の「ビジョンファンドを中心とする新興テック投資会社」から、英半導体設計大手Arm(アーム)を中核に据えた「次世代AIインフラの中枢企業」へと劇的な変貌を遂げました。しかし、日々のチャートを眺める投資家からは「なぜここまで激しく乱高下するのか」「現在の株価水準は割安なのか、それとも過熱しているのか」という疑問の声が絶えません。
株価の背景には、傘下Armの成長軌道、孫正義会長兼社長が主導するAI革命への巨額投資、そして市場の評価ギャップを示す「NAV(純資産価値)ディスカウント」という特有の力学が働いています。最新の決算発表資料や市場データ、機関投資家の動向をもとに、ソフトバンクグループの株価を動かす決定的な要因と今後の見通しを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価の最大変動要因は保有株式の過半を占める英Armの株価と、孫正義氏が推し進める「ASI(人工超知能)」向け大型投資。
- 要点2:保有資産価値から純負債を引いた「時価純資産(NAV)」に対するディスカウント率と自社株買いが下値支持線として機能。
- 要点3:日経平均採用銘柄屈指のボラティリティを持つため、短期の過熱期を避け、LTV管理とNAV乖離率に着目した中長期アプローチが合理的。
【2026年最新】ソフトバンクグループの株価動向と急騰・下落の真相
ソフトバンクグループの株価が他銘柄と一線を画す激しい値動きを見せる理由は、同社が純粋な事業会社ではなく「戦略的投資持株会社」である点に起因します。売上高や営業利益といった単年のP/L(損益計算書)よりも、保有する上場・未上場株式の時価総額合計を示すB/S(貸借対照表)の価値が株価形成の主軸となっているためです。
急騰局面を生み出す主因は、米ハイテク株のラリーや半導体・生成AI需要の爆発的拡大です。一方で、米金利の先行き不透明感や地政学リスク、大手テック企業の設備投資一服懸念が台頭すると、レバレッジをかけた投資ポートフォリオへの懸念から一気に下落圧力が強まります。公の決算説明会で孫正義氏が「守りから攻めへ」と舵を切るたびに、株式市場ではリスクオンとリスクオフの思惑が激しく交錯してきました。
さらに、東証プライム市場における売買代金ランキングで連日トップ争いを演じる同社は、海外ヘッジファンドの格好のトレード対象です。日経平均株価に対する指数寄与度も高いため、先物主導のインデックス売買に巻き込まれ、個別企業のファンダメンタルズとは無関係な急騰・急落が引き起こされる構造が存在します。

Armの業績と孫正義AI戦略がもたらす決定的な株価影響
現在のソフトバンクグループの企業価値を語る上で、ポートフォリオの約半分から6割近くを占める英Armの存在は外せません。スマートフォンのチップ設計で99%以上のシェアを誇るArmは、スマートフォン市場の成熟を超えて、データセンター向けAIアクセラレータ、自動運転車、ロボティクス分野へのライセンス供与とロイヤルティ収入を飛躍的に伸ばしています。
孫正義氏は「人類の英知の1万倍に達するASI(人工超知能)の実現」を掲げ、Armの省電力プロセッサ技術を中核としたAI半導体開発や、メガデータセンター構想へ巨額の資金を投じる姿勢を明確にしています。市場関係者の証言によると、海外機関投資家はソフトバンクグループを「Armの成長レバレッジを効かせた巨大AIコングロマリット」として捉え直しており、Arm株のボラティリティがソフトバンクグループの株価に直結する連動性がかつてないほど強まっています。
一方で、ビジョンファンドが過去に抱えた未上場ユニコーン企業の評価損処理が一巡し、AI関連銘柄動向に沿った厳選投資へとシフトしたことも、業績の底入れ感を後押ししています。AIプラットフォームの覇権争いが激化するなか、ソフトバンクグループが提供するインフラとエコシステムの成否が、中期的な企業評価を大きく左右するフェーズに入っています。
【徹底比較】保有資産価値(NAV)と業績推移で見る現在の市場評価
ソフトバンクグループの真の価値を測る基準として、経営陣自らが最重要指標と位置付けるのが「NAV(Net Asset Value:保有株式価値-純負債)」です。市場で取引される株価が保有株式価値に対してどの程度ディスカウントされているかを把握することが、割安・割高を判断する鍵となります。
| 分析指標・項目 | 最新動向・実測数値データ | 一般的な目安・市場水準 | 編集部の見解・評価 |
|---|---|---|---|
| NAV(時価純資産) | 20兆円〜28兆円規模で推移(Arm時価に連動) | 保有株の市場価値で日々変動 | Arm時価総額の拡大に伴い資産総額の底上げが継続 |
| NAVディスカウント率 | おおむね 40%〜55% 前後で推移 | コングロマリット一般は20〜30% | 依然として市場は同社の投資リスクを厳しめに見積もる |
| LTV(純負債/保有資産) | 10%台前半〜20%未満を厳格に維持 | 安全運用基準:平常時25%未満 | 財務健全性は過去の危機時と比較して極めて強固 |
| 自社株買い(機動的発動) | 数千億円〜1兆円規模枠を設定・順次消化 | 自己株式取得枠の消化率に注目 | 株価急落時の最も強力な下支えトリガーとなる |
| 年間配当金(1株当たり) | 年間44円(中間22円・期末22円)固定方針 | プライム市場平均利回り約2.0〜2.5% | 配当利回りは低く、インカム目的の投資には不向き |
公式決算説明会資料の数値を精査すると、資産価値に対して株価が約4割から5割割り引かれて評価されている現状が浮き彫りになります。これは「コングロマリット・ディスカウント」に加え、未上場資産の不透明性や孫氏個人の経営手腕への依存度(キーマンリスク)を市場が警戒している証左です。しかし、このディスカウント率が極端に拡大した局面では、過去の例を見ても自社株買いの発表などを契機とした株価の急速なリバウンドが発生しやすい傾向があります。
一般に知られていない盲点とネットの誤解
ソーシャルメディアや投資系掲示板では、同社に対して「巨額の有利子負債でいつ倒産してもおかしくない」「大赤字を出している危険な株」といった極端な言説が散見されます。しかし、これらの主張の多くは投資持株会社の財務構造を見誤った誤解に基づいています。
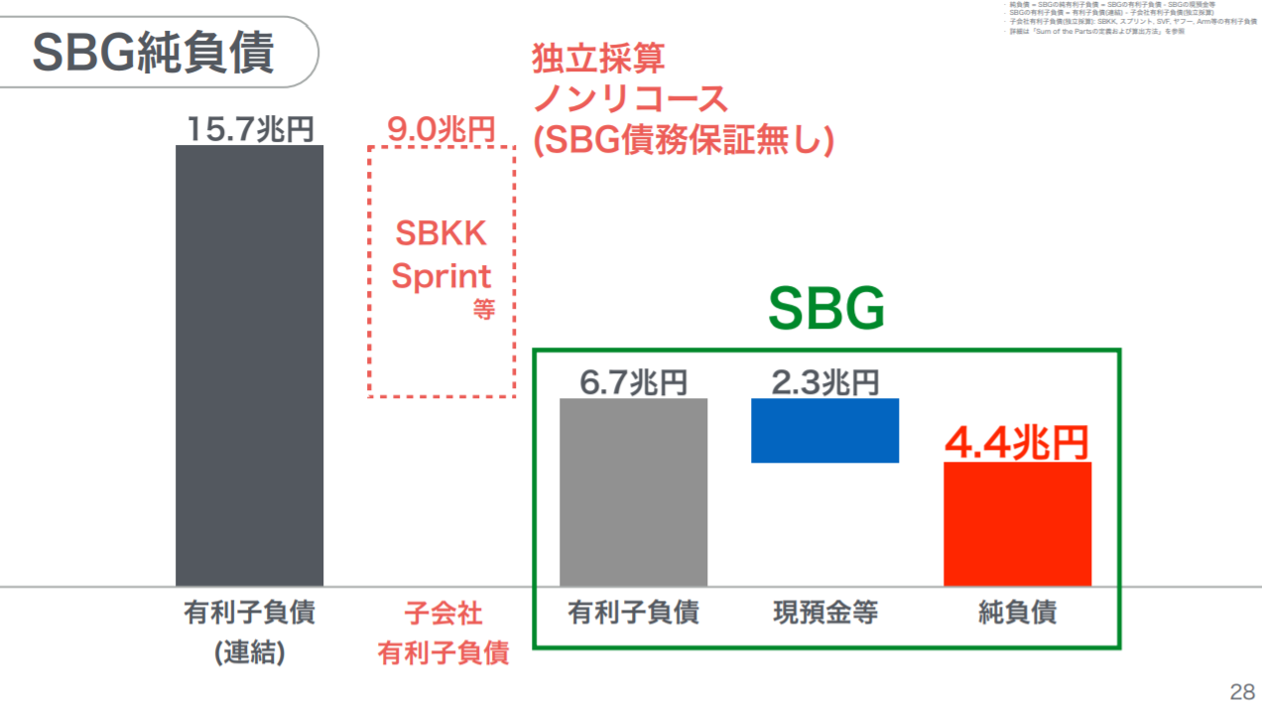
第1の誤解は「有利子負債の危険性」です。連結ベースの有利子負債残高は巨額に見えますが、その中には通信子会社ソフトバンク(9434)など独立採算をとる事業会社の負債が含まれています。親会社単体(持株会社)で見れば、手元流動性として数兆円規模の現金同等物を確保しており、社債償還スケジュールも数年先までカバーされています。経営の規律として「LTV(純負債比率)25%以下(異常時でも35%以下)」を死守しており、流動性危機に陥る確率は極めて低い水準にコントロールされています。
第2の誤解は「四半期決算の赤字転落=業績悪化」という短絡的な見方です。国際会計基準(IFRS)に基づき、ビジョンファンドが保有する投資先の公正価値評価変動がそのまま純損益に反映されるため、保有株の一時的な株価下落で数兆円の最終赤字が計上されることがあります。しかし、これは現金の流出を伴わない帳簿上の評価損であるケースが多く、企業の本質的な資金創出力が失われたわけではありません。
【実態検証】市場の生の声と個人投資家・機関投資家のリアルな視線
市場参加者がソフトバンクグループに向ける視線は、強烈な期待と警戒感が表裏一体となっています。個人投資家のコミュニティでは、「一晩で資産を大きく増やせる夢の銘柄」と熱烈に支持する層がいる一方、「激しい値幅制限でロスカットに追い込まれた」という苦い経験談も後を絶ちません。
大手証券会社のアナリスト予想に目を向けると、目標株価の評価は二極化しています。強気派のアナリストは「Armの知的所有権(IP)が全産業のAI化を独占し、将来のフリーキャッシュフローが爆発的に伸びる」と試算し、大幅なプレミアムを乗せた目標株価を設定しています。一方、慎重派のアナリストは「米中対立による半導体サプライチェーンの分断リスクや、AI投資の回収期間の長期化」を懸念材料に挙げ、NAVディスカウントの縮小には慎重な姿勢を崩していません。
公の場で見せる孫正義氏の言葉やプレゼンテーションに対する受け止めも変化しています。かつてのような感情的なアジテーションよりも、技術的裏付けを伴った具体的なAIアーキテクチャの解説が増加しており、機関投資家との対話姿勢はより洗練されたものへと進化しています。

【プロの結論】投資行動経済学から見る「買い時タイミング」と向いている人の条件
ソフトバンクグループへの投資で多くの個人投資家が損失を被る背景には、行動経済学で言う「FOMO(取り残される恐怖)」と「パニック売り」の罠があります。連日高値を更新している報道に釣られて高値掴みし、相場全体の調整局面で恐怖に耐えきれず底値で手放してしまうパターンです。
合理的なエントリー(買い時)を見極めるための目安は明確です。市場全体がリスクオフに傾き、同社のNAVディスカウント率が過去平均を大きく上回る50%〜60%超の水準まで売り叩かれたタイミングこそ、中長期的なアップサイドを狙う絶好の好機となります。逆に、Arm株の上昇を材料に株価が連騰し、ディスカウント率が30%台まで急縮小した局面では、過熱感からの反落リスクを警戒すべきです。
ソフトバンクグループ株への投資が向いている人・慎重になるべき人
- 向いている投資家:
- 5年〜10年単位の長期的なAI革命の進展に確信を持っている。
- 1日や1週間の10%〜20%前後の価格変動(ドローダウン)に動じないリスク許容度がある。
- 配当金よりも、値上がり益(キャピタルゲイン)を最優先で追求したい。
- 慎重になるべき・避けるべき投資家:
- 定期的な配当収入(インカムゲイン)を目的に安定運用したい。
- 日々の株価下落に強いストレスを感じ、狼狽売りをしてしまいやすい。
- 退職金など、元本の保全性が極めて重視される資金を運用している。
【ソフトバンクグループの株価は】に関するよくある質問(FAQ)
Q1:ソフトバンクグループ(9984)とソフトバンク(9434)の違いは何ですか?
A1:ソフトバンクグループ(9984)はArmや各種AI関連ファンドを傘下に持つ「投資持株会社」であり、株価はハイテク市場やAI動向に連動します。一方、ソフトバンク(9434)は携帯電話や光回線、PayPayなどを運営する「国内通信子会社」で、高い配当利回りと比較的安定した株価推移が特徴です。投資目的がキャピタルゲインかインカムゲインかで選択が分かれます。
Q2:配当金目的でソフトバンクグループの株を買うのはおすすめですか?
A2:おすすめできません。同社の年間配当金は長年1株当たり44円(利回り1%未満となることが多い)でほぼ固定されており、利益の大半は配当ではなく新たなAI投資や機動的な自社株買いに充当されます。配当利回りを重視する場合は、通信子会社のソフトバンクや他の高配当バリュー株を検討するのが賢明です。
Q3:なぜ日経平均株価が上がるとソフトバンクグループの株価も大きく動くのですか?
A3:同社は日経平均株価の構成比率においてファーストリテイリングや東京エレクトロンと並ぶトップクラスのウェイトを占めています。そのため、海外投資家による日経平均先物の売買やインデックス運用の資金流出入の影響をダイレクトに受ける仕組みになっています。
Q4:孫正義氏の退任リスク(後継者問題)は株価にどう影響しますか?
A4:孫氏の卓越した先見性と資金調達力は同社の最大の強みであると同時に、市場では最大の「キーマンリスク」として認識されています。後継者体制の移行や孫氏の健康状態に関するニュースは一時的な株価下落要因になり得ますが、近年は各事業会社およびファンドの運用体制の組織化が進められています。
まとめ:今後の動向と失敗しないための判断基準
ソフトバンクグループの株価は、単なる一企業の業績を超えて、世界的なAI進化のスピードと半導体需要のバロメーターとして機能しています。英Armという強力なキャッシュカウ兼成長エンジンを手に入れたことで、同社は以前の不安定な投資モデルから、戦略的なAIエコシステムの中核企業へと確実にステップアップしました。
これから同社株に向き合う際は、日々のヘッドラインに一喜一憂するのではなく、「NAV(時価純資産)との乖離度」「Armの四半期ロイヤルティ成長率」「財務規律(LTV比率)の遵守状況」という客観的な数値を冷静に確認することが欠かせません。高いボラティリティを自らのリスク許容度の範囲内でコントロールし、確固たる根拠を持った投資判断を下すことが成功への道筋となります。 (出典: ソフトバンク グループ の 株価 は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
